범용 D램 27.50달러 최고가, MLC 낸드와 가른 건 대체재
10월 범용 D램 가격은 27.50달러로 최고치를 경신했지만 MLC 낸드는 30.61달러로 보합이었습니다. 공급 축소는 같았지만 대체재 유무가 가격을 갈랐습니다. 노트북 출하가 9.4% 줄어도 커지는 원가 부담은 2027년 PC용 생산 배분과 대체 공급 여부에 달렸습니다.
범용 D램은 왜 최고가를 썼고 MLC 낸드는 멈췄나?
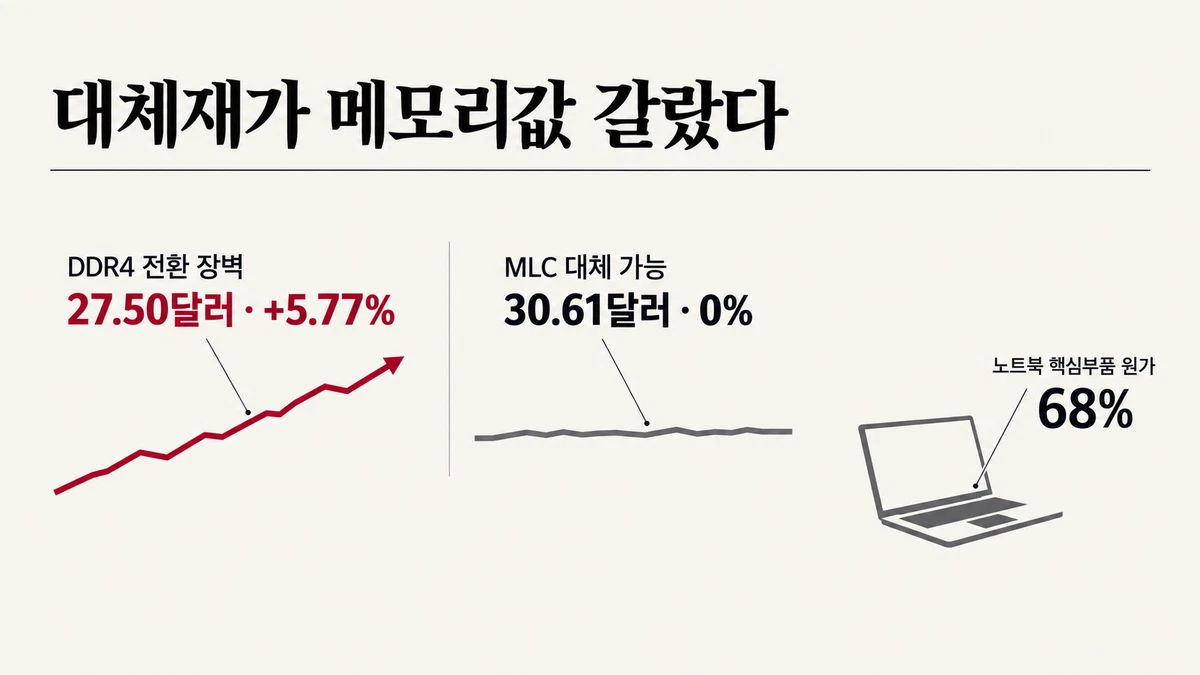
2026년 10월 PC용 범용 D램(DDR4 8Gb)의 평균 고정거래가격은 27.50달러로 집계 이래 최고치를 경신했습니다. 한 달 새 5.77% 올랐습니다. 반면 메모리카드·USB용 MLC 낸드(128Gb)는 30.61달러로 9월과 같았습니다. 두 제품 모두 공급이 줄었지만 MLC 구매자에게는 대체재가 있었고 DDR4 구매자에게는 값싸고 빠른 전환 경로가 없었습니다. 이 차이가 PC 제조사와 소비자의 비용 부담을 키우고 있습니다.
목차
- 두 구형 메모리의 가격은 어떻게 뛰었나?
- MLC에는 있고 DDR4에는 부족한 출구는 무엇인가?
- 가격과 노트북 원가는 무엇을 보여 주나?
- 2027년 범용 D램 가격을 가를 결정은 무엇인가?
- 생산 배분의 이익과 비용은 누구에게 돌아가나?
- 자주 묻는 질문
- 관련 기사
두 구형 메모리의 가격은 어떻게 뛰었나?
가격 상승의 출발점은 공급 축소였습니다. DDR4 8Gb 고정거래가는 2025년 3월 1.35달러에서 2026년 10월 27.50달러로 약 20.4배가 됐습니다. 2025년에는 구형 규격의 단종 움직임이 가격을 밀어 올렸습니다. 이후 공급사들이 생산능력을 AI 서버용 고대역폭메모리(HBM)와 서버 D램에 배분하면서 PC용 물량도 압박을 받았습니다.
MLC 낸드도 대형 공급사의 생산 축소를 겪었습니다. 삼성전자는 단종을 발표하고 2026년 6월 최종 물량을 출하했습니다. 세계 MLC 생산능력은 2026년 전년보다 41.7% 줄어들 것으로 추정됩니다. 가격은 2024년 12월 2.08달러에서 2026년 10월 30.61달러로 약 14.7배가 됐습니다. 두 상승 배수의 시작 시점은 다릅니다. 비교의 핵심은 배수의 크기보다 공급이 계속 줄어드는 두 제품의 10월 가격이 서로 다른 방향으로 움직였다는 점입니다.
Both legacy chips became much more expensive as major suppliers reduced output. DDR4 kept rising in October, while MLC stopped despite a projected 41.7% annual drop in global capacity.
MLC에는 있고 DDR4에는 부족한 출구는 무엇인가?
MLC 구매자에게는 제품을 바꿀 선택지가 있었습니다. 일부 산업·자동차·네트워크 장비 고객은 SLC 낸드로 옮겼고 다른 고객은 TLC를 택했습니다. MLC 수요가 이동하면서 2026년 하반기 SLC 계약가격도 상반기보다 120~170% 오를 것으로 예상됩니다. 마크로닉스처럼 기존 설비 일부를 MLC 생산에 돌리는 공급사도 등장했습니다. 대체에 비용이 들더라도 구매자가 다른 제품과 공급사를 고를 수 있다는 점이 MLC 가격의 상한을 설명합니다.
DDR4 구매자의 대안인 DDR5도 서버용 제품에 생산능력이 우선 배분되는 영향을 받습니다. DDR4에서 DDR5로 옮기려면 메인보드와 플랫폼까지 바꿔야 해 시간과 비용도 듭니다. 당장 필요한 DDR4 물량을 다른 규격으로 쉽게 대체하기 어렵다는 뜻입니다. 국내 업체의 2027년 PC용 D램 생산이 전년보다 20% 이상 줄 수 있다는 관측은 구매자가 앞으로의 물량까지 확보하려는 이유가 됩니다.
MLC buyers can move to SLC or TLC and seek other suppliers, although those alternatives also carry costs. DDR4 buyers face a platform change to DDR5 and the prospect of less PC DRAM supply in 2027, leaving them with less room to resist higher prices.
가격과 노트북 원가는 무엇을 보여 주나?
10월 가격은 두 제품의 차이를 선명하게 보여 줍니다. MLC는 21개월 이어진 상승을 멈췄지만 DDR4는 한 달에 1.50달러 더 올랐습니다. MLC 보합을 메모리 시장 전체의 하락 신호로 읽기 어려운 이유입니다. 대체 경로가 다른 품목에 같은 가격 움직임을 기대할 수는 없습니다.
| 품목 | 2026년 9월 고정거래가 | 2026년 10월 고정거래가 | 한 달 변화 |
|---|---|---|---|
| DDR4 8Gb | 26.00달러 | 27.50달러 | +5.77% |
| MLC 낸드 128Gb | 30.61달러 | 30.61달러 | 0% |
최종 수요가 강해서 DDR4 가격이 오르는 것도 아닙니다. 2026년 세계 노트북 출하량은 전년보다 9.4% 줄어들 전망입니다. 그런데 900달러짜리 주류 노트북의 부품원가에서 CPU·D램·SSD가 차지하는 비중은 2025년 1분기 약 45%에서 2026년 3분기 68%로 커졌습니다. 같은 총이익률을 유지하려면 동일 제품의 판매가를 약 80% 올려야 한다는 계산은 실제 인상 예고가 아니라 제조사가 가격 인상과 이익률 축소 사이에서 맞닥뜨린 압박의 크기를 보여 줍니다.
DDR4 rose 5.77% in October while MLC was flat. Notebook shipments are projected to fall 9.4%, yet CPU, DRAM and SSD now take 68% of a mainstream laptop’s component cost, showing how supply pressure can raise manufacturers’ costs even as end demand weakens.
2027년 범용 D램 가격을 가를 결정은 무엇인가?
다음 변수는 공급사가 2027년 PC용 생산능력을 실제로 얼마나 줄이고 서버용과 장기계약 고객에게 얼마를 배정하느냐입니다. 삼성전자는 2030년 생산능력의 60~70%를 장기계약으로 채우겠다는 목표를 제시했습니다. 이런 배분이 확대되면 계약으로 물량을 먼저 확보하지 못한 PC·산업용 구매자는 남은 공급을 두고 경쟁해야 합니다.
반대 가능성도 있습니다. PC 제조사의 선구매는 미래 공급 부족 예상에 기대고 있습니다. 감산 폭이 예상보다 작거나 노트북 수요가 더 빨리 줄면 재고 조정으로 DDR4 가격이 꺾일 수 있습니다. 따라서 월간 상승률의 둔화만 볼 일이 아닙니다. 공급사의 확정 생산계획, 다른 업체의 DDR4 공급 확대, PC 제조사의 재고와 판매가격 결정을 함께 봐야 합니다.
The next price turn depends on actual 2027 PC DRAM output, allocation to contracted customers and alternative DDR4 supply. Advance buying could reverse into inventory cuts if expected shortages fail to materialize.
생산 배분의 이익과 비용은 누구에게 돌아가나?
MLC와 DDR4는 같은 공급 축소에서 출발했지만 구매자의 선택지가 가격 경로를 갈랐습니다. MLC에서는 SLC·TLC 전환과 다른 공급사의 진입이 가격 상승을 멈추게 했습니다. DDR4에서는 대체 규격으로 옮기는 데 더 큰 변경이 필요하고 공급사마저 PC용 물량을 줄일 것으로 예상됩니다. 노트북 출하 감소에도 가격이 오르는 현상은 최종 소비보다 생산능력 배분과 부족을 예상한 선구매가 지금의 계약가격에 더 크게 작용한다는 판단을 뒷받침합니다.
이익과 부담은 같은 기업 안에서도 갈립니다. 삼성전자의 2026년 3분기 반도체 부문 영업이익은 106조5000억원으로 전체 영업이익 107조4000억원의 약 99%였습니다. 완제품 부문은 메모리 가격과 부품 원가 부담 속에 8000억원의 영업손실을 냈습니다. 생산과 계약 물량을 배분할 권한은 공급사에 있지만, 높아진 원가를 판매가격이나 이익률에 반영해야 하는 쪽은 완제품 업체입니다. 그 부담은 결국 구매자에게도 닿습니다.
선구매에 따른 재고 조정은 가격을 되돌릴 수 있는 실제 위험입니다. 다만 감산 전망이 유지되는 동안 수요 감소만으로 빠른 반전을 단정하기는 어렵습니다. MLC의 보합과 DDR4의 상승, 노트북 원가와 반도체 이익의 엇갈림을 함께 보면 핵심은 구매자의 대체 가능성입니다. 공급사가 2027년 PC용 물량을 얼마나 남기고 다른 업체가 DDR4를 얼마나 공급할지 결정해야, 배분에서 밀려난 구매자에게 쌓이는 비용도 달라집니다.
MLC’s stall and DDR4’s continued rise show how buyers’ alternatives shape prices under the same supply cuts. Semiconductor profits and device makers’ rising costs reveal who controls allocation and who absorbs it; actual 2027 PC output and alternative DDR4 supply will determine whether that burden eases.
자주 묻는 질문
Q. 고정거래가격은 소비자가 내는 가격인가요?
아닙니다. 메모리 공급사와 PC 제조사 등 고객이 계약으로 정하는 칩 가격입니다. 소비자 가격에는 다른 부품비와 제조사의 이익률 결정도 반영됩니다.Q. MLC가 멈췄다면 SLC로 바꾸는 비용도 줄었나요?
그렇지 않습니다. MLC 수요 일부가 SLC로 옮겨 가면서 SLC 가격도 크게 오를 것으로 예상됩니다. 대체재가 있다는 것은 MLC 구매자에게 선택지가 생긴다는 뜻이지, 전환 비용이 없다는 뜻은 아닙니다.Q. 노트북 가격이 실제로 80% 오르나요?
80%는 주요 부품의 원가 비중 변화에도 기존 총이익률을 그대로 유지한다는 가정의 계산입니다. 제조사는 다른 비용을 조정하거나 이익률을 낮출 수 있어 실제 판매가 상승률과는 다릅니다.Q. DDR4 가격이 내려갈 수 있는 조건은 무엇인가요?
예상보다 적은 PC용 생산 감축, 다른 업체의 DDR4 공급 확대, PC 제조사의 재고 축소가 가격 상승을 멈출 수 있습니다. 생산계획과 재고가 확인돼야 어느 요인이 실제로 작동하는지 판단할 수 있습니다.관련 기사
Tags
출처 / Sources
- 지디넷코리아 「10월 D램 가격 5.7% 상승…낸드는 보합 전환」
- TrendForce 「MLC NAND Flash Shifts to a Niche Market as Major Suppliers Exit」
- TrendForce 「Niche Demand and MLC Migration to Drive SLC NAND Prices up 120–170% in 2H26」
- TrendForce 「Improved CPU Supply Narrows 2026 Global Notebook Shipment Decline to 9.4%」
- 디일렉 「삼성전자 2026년 3분기 실적발표 컨퍼런스콜 전문」
본 기사의 정정·문의는 info@koreaheadline.com 으로 보내주십시오. 정정 정책은 편집강령을 따릅니다.