SK하이닉스 주주환원 100조, 새 자사주 절반은 직원 몫
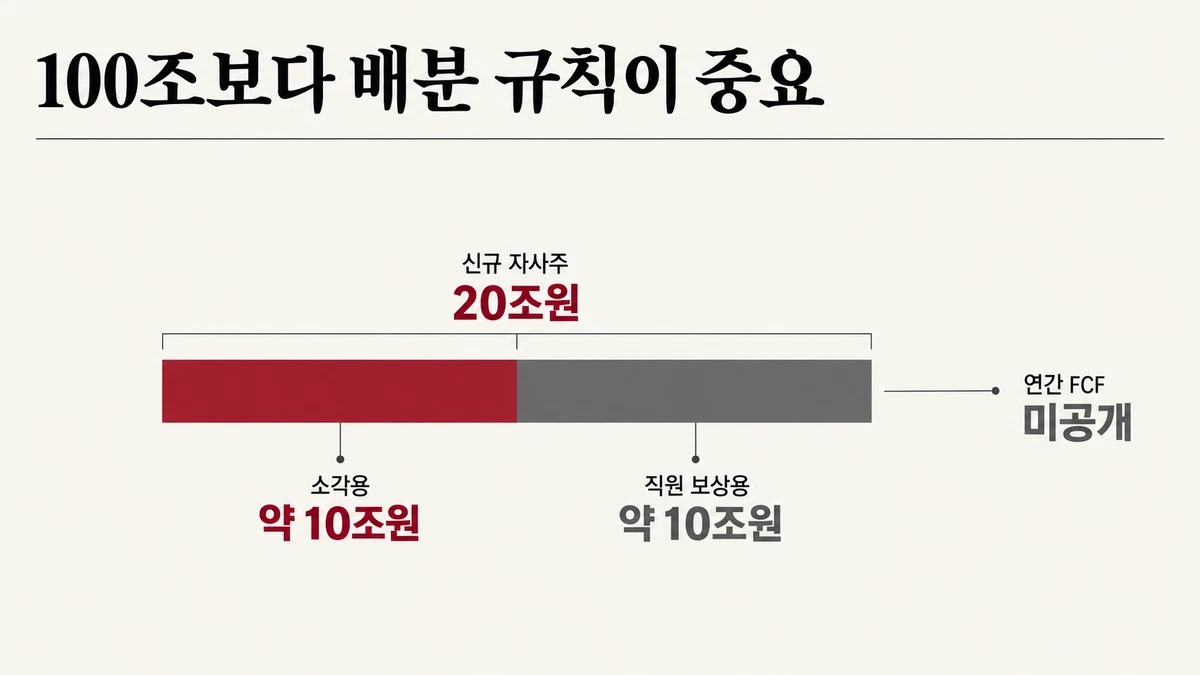
SK하이닉스는 올해 약 100조원 주주환원을 제시했지만 신규 자사주 20조원 중 10조원은 직원 보상용이다. 이번 결의의 주주 몫은 배당·소각용 매입 약 24조원이다. 연간 잉여현금흐름이 공개되지 않아 ‘50% 이상 환원’ 약속은 아직 검증할 수 없다.
SK하이닉스 주주환원 100조원, 주주에게 돌아가는 몫은 얼마인가?
SK하이닉스는 2026년 10월 28일 3분기 현금배당 약 14조1천억원과 자사주 약 20조원 매입을 결의하며 올해 주주환원 규모를 약 100조원으로 제시했습니다. 그러나 새 자사주 매입액의 절반인 약 10조원은 임직원 주식 보상용입니다. 회사도 이를 환원액에서 제외해 이번 결의에서 배당과 소각용 매입으로 잡은 주주 몫은 약 24조원이라고 설명했습니다.
중심 질문은 100조원이 어떤 기준으로 정해졌고 호황의 현금이 누구에게 어떻게 나뉘느냐입니다. 회사는 잉여현금흐름의 50% 이상을 환원하겠다고 약속했지만, 그 계산의 분모인 연간 잉여현금흐름은 공개하지 않았습니다.
SK hynix has outlined about 100 trillion won in 2026 shareholder returns, but half of its new 20 trillion won buyback is for employee stock compensation. The company counts only about 24 trillion won from the newly approved dividend and cancellation-bound shares as shareholder returns; its free-cash-flow basis remains undisclosed.
목차
- SK하이닉스 주주환원 100조원은 어떤 실적에서 나왔나?
- 새 자사주 20조원은 왜 주주와 직원 몫으로 나뉘나?
- 매입가 차이 20.6%는 소각 주식 수를 어떻게 바꾸나?
- 결산과 주총에서 무엇을 결정해야 하나?
- 100조원보다 현금 배분 규칙이 중요한 이유는 무엇인가?
- 자주 묻는 질문
- 관련 기사
SK하이닉스 주주환원 100조원은 어떤 실적에서 나왔나?
3분기 영업이익 83조3,338억원과 9월 말 순현금 98조7천억원이 대규모 환원 계획의 배경입니다. SK하이닉스는 주주에게 잉여현금흐름(FCF)의 50% 이상을 돌려주겠다는 기존 원칙을 올해에도 적용하겠다고 밝혔습니다.
3분기 매출은 104조6,155억원이었고 영업이익률은 약 80%였습니다. 회사는 8월 결의한 자사주 40조원어치를 10월 21일까지 사들였으며, 11월 5일 소각할 예정입니다. 10월 28일에는 주당 2만원의 배당과 신규 자사주 매입을 추가로 결정했습니다. 연간 계획에는 현금배당 30조원 이상과 소각용 자사주 매입 60조원 이상이 포함됩니다.
발표 시점에는 주가를 떠받치려는 목적도 읽힙니다. 다만 주가 대응이라는 동기만으로 100조원이라는 규모를 설명할 수는 없습니다. 호황기에 커진 현금흐름을 기존 환원 원칙에 적용했다는 것이 회사의 설명이며, 그 규모가 적정한지는 연간 FCF가 나와야 판단할 수 있습니다.
Record operating profit and 98.7 trillion won in net cash underpin the plan. SK hynix says it is applying its existing pledge to return at least half of free cash flow, but the full-year figure needed to check that claim is still missing.
새 자사주 20조원은 왜 주주와 직원 몫으로 나뉘나?
이번 결의의 핵심은 매입 목적의 분리입니다. 약 10조원어치는 소각해 발행주식 수를 줄이고, 나머지 약 10조원어치는 임직원에게 주식으로 지급합니다. 두 매입 모두 회사 현금이 들지만 직원용 주식은 소각되지 않으므로 주주환원액에 넣을 수 없습니다.
| 결정 | 금액 | 주식 처리 | 주주환원 포함 |
|---|---|---|---|
| 8월 결의 자사주 | 40조원 | 11월 5일 소각 예정 | 포함 |
| 10월 결의 자사주 중 주주 몫 | 약 10조원 | 소각용 | 포함 |
| 10월 결의 자사주 중 직원 몫 | 약 10조원 | 주식 보상용 | 제외 |
| 3분기 현금배당 | 약 14조1천억원 | 주당 2만원 지급 | 포함 |
직원용 매입은 성과급을 주식으로 지급하려는 결정입니다. 회사는 보상액이 확정되면 매입 규모도 달라질 수 있다고 밝혔습니다. 따라서 ‘자사주 20조원 매입’을 모두 소각으로 읽으면 이번 결정의 주주 몫을 두 배로 잘못 보게 됩니다.
보유 기간도 쟁점입니다. 개정상법의 자기주식 규정이 적용되면 임직원 보상용 주식을 소각하지 않고 보유할 때 보유·처분계획을 마련해 매년 정기 주주총회 승인을 받아야 합니다. 주주가 표결하는 대상은 노사 합의 자체가 아니라 회사가 직원 지급용 자사주를 어떻게 보유하고 처분할지에 관한 계획입니다.
The two halves of the new buyback serve different purposes: roughly 10 trillion won is intended for cancellation and 10 trillion won for employee compensation. The revised Commercial Act makes the plan for retaining and disposing of compensation shares subject to annual shareholder approval when its rules apply.
매입가 차이 20.6%는 소각 주식 수를 어떻게 바꾸나?
환원액이 같아도 매입 단가에 따라 없어지는 주식 수는 달라집니다. 8월 결의분 40조원은 주당 평균 168만8,426원에 2,369만3,272주를 샀습니다. 10월 27일 종가 134만1천원은 그 평균가보다 20.6% 낮았습니다.
40조원 전부를 10월 27일 가격에 살 수 있었다고 가정하면 약 2,983만주입니다. 실제 매입량보다 약 614만주, 26% 더 많은 주식을 소각할 수 있는 규모입니다. 이는 당시 주가 하락을 미리 알 수 있었다는 뜻이 아닙니다. 같은 금액의 자사주 매입도 집행 가격에 따라 주당 효과가 크게 달라진다는 비교입니다.
10월 신규 매입액 중 소각용 약 10조원을 27일 종가로 환산하면 약 746만주입니다. 앞선 40조원 매입의 가격 차이에서 나온 614만주는 이 신규 소각분의 80%가 넘습니다. 직원용 약 10조원도 비슷한 수의 주식을 사는 데 쓰이지만 소각 효과는 없습니다. 반면 8월분이 예정대로 소각되면 최대주주 SK스퀘어를 포함한 기존 주주의 지분율은 새 돈을 들이지 않고 올라갑니다. 매입 총액만으로는 이런 차이를 볼 수 없습니다.
At the Oct. 27 closing price, 40 trillion won would buy about 6.14 million more shares than SK hynix purchased for cancellation at its earlier average price. This hindsight comparison shows why the number of shares retired matters alongside the announced spending; compensation shares will not reduce shares outstanding.
결산과 주총에서 무엇을 결정해야 하나?
가장 먼저 확인할 숫자는 연간 FCF입니다. 증권가의 2026년 추정 범위는 180조원에서 240조원으로 벌어져 있습니다. 여기에 50%를 적용하면 환원 기준액은 90조원에서 120조원까지 달라집니다. 실제 FCF가 상단인 240조원이라면 100조원 환원만으로는 50% 약속을 채우지 못합니다.
자사주도 추가 결정이 필요합니다. 소각용 연간 목표 60조원 이상 가운데 현재까지 결의된 금액은 8월 40조원과 이번 10조원, 합계 약 50조원입니다. 목표를 채우려면 적어도 10조원어치를 더 결정해야 합니다. 연간 배당 목표는 30조원 이상이지만 3분기분 14조1천억원만으로 남은 금액을 확정할 수는 없습니다. 상반기 배당까지 포함한 결산 수치를 확인해야 합니다.
회사는 2027년 설비투자가 전년보다 상당히 늘어날 것이라고 예고했습니다. 따라서 이번 환원만으로 투자처가 부족하다거나 업황이 정점을 지났다고 단정하기는 어렵습니다. 다음 판단은 결산 때 FCF와 산정 방식을 공개하는지, 투자 확대 속에서도 환원 원칙을 유지하는지, 직원용 자사주 계획을 주총에 어떻게 제시하는지에 달렸습니다.
Free-cash-flow estimates spanning 180 trillion to 240 trillion won imply a 50% return range of 90 trillion to 120 trillion won. Full-year disclosure, at least 10 trillion won in further cancellation-bound buybacks, and the shareholder vote on compensation shares will determine whether the announced allocation can be checked and sustained.
100조원보다 현금 배분 규칙이 중요한 이유는 무엇인가?
이번 SK하이닉스 주주환원은 회사가 분류하고 계산하고 집행하는 세 단계에서 평가해야 합니다. 신규 매입 20조원 중 직원용 10조원을 환원에서 뺀 분류는 명확합니다. 그러나 ‘자사주 매입’이라는 합계만 보면 소각과 보상을 구별하기 어렵습니다. FCF 전망 범위가 환원 기준액을 최대 30조원까지 벌려 놓는 동안 회사의 산정값은 공개되지 않았습니다. 앞선 40조원 매입은 같은 예산도 집행 가격에 따라 소각 주식 수가 달라진다는 사실을 보여 줍니다.
권한과 위험은 서로 다른 곳에 놓여 있습니다. 회사는 환원액의 분모와 매입 시점을 정합니다. 기존 주주는 소각의 이익을 얻고 임직원은 주식 보상을 받지만, 두 집단 모두 향후 주가와 업황 변화의 영향을 받습니다. 개정상법에 따른 주총 승인은 직원용 자사주의 보유·처분을 주주가 점검할 기회입니다. 이 표결이 의미 있으려면 보상 계획뿐 아니라 회사가 환원 약속을 계산한 현금흐름도 함께 드러나야 합니다.
100조원보다 오래 남을 것은 호황의 현금을 주주·직원·공장에 나누는 규칙입니다. SK하이닉스가 결산에서 FCF 산정값과 방식을 공개하고, 투자 확대기의 환원 원칙과 직원용 자사주 보유계획을 주총에서 설명해야 그 규칙의 책임 소재를 검증할 수 있습니다.
The 100 trillion won headline combines distinct decisions about who receives cash or shares, how free cash flow is measured, and when shares are purchased. SK hynix controls those choices; disclosing its calculation and explaining the compensation-share plan at the annual meeting would let shareholders test the allocation rule behind the pledge.
자주 묻는 질문
Q. 자사주를 사면 모두 발행주식 수가 줄어드나요?
아닙니다. 회사가 사들인 뒤 소각해야 발행주식 수가 줄어듭니다. 이번 신규 매입액 중 직원 보상용 약 10조원은 소각용으로 분류되지 않았습니다.Q. 직원에게 자사주를 주면 기존 주주의 지분이 희석되나요?
이번 계획은 새 주식을 발행하는 대신 시장에서 기존 주식을 사서 지급하는 방식입니다. 그 지급만으로 발행주식 수가 늘지는 않습니다. 다만 직원용 주식은 소각되지 않으므로 소각용 매입과 효과가 다릅니다.Q. 3분기 배당금은 얼마인가요?
주당 2만원으로, 총액은 약 14조1천억원입니다. 배당 기준일은 2026년 11월 30일입니다. 다음 분기에도 같은 주당 배당금이 지급된다는 뜻은 아닙니다.Q. 100조원 환원이 내년에도 보장되나요?
보장되지 않습니다. 회사의 환원 원칙은 실적과 현금흐름에 연동되고, 2027년에는 설비투자 확대도 예정돼 있습니다. 내년 환원 규모는 업황과 투자 후 남는 현금에 따라 달라집니다.관련 기사
Tags
출처 / Sources
본 기사의 정정·문의는 info@koreaheadline.com 으로 보내주십시오. 정정 정책은 편집강령을 따릅니다.