삼성전자 이익 99% 반도체 쏠림, HBM 완판의 대가
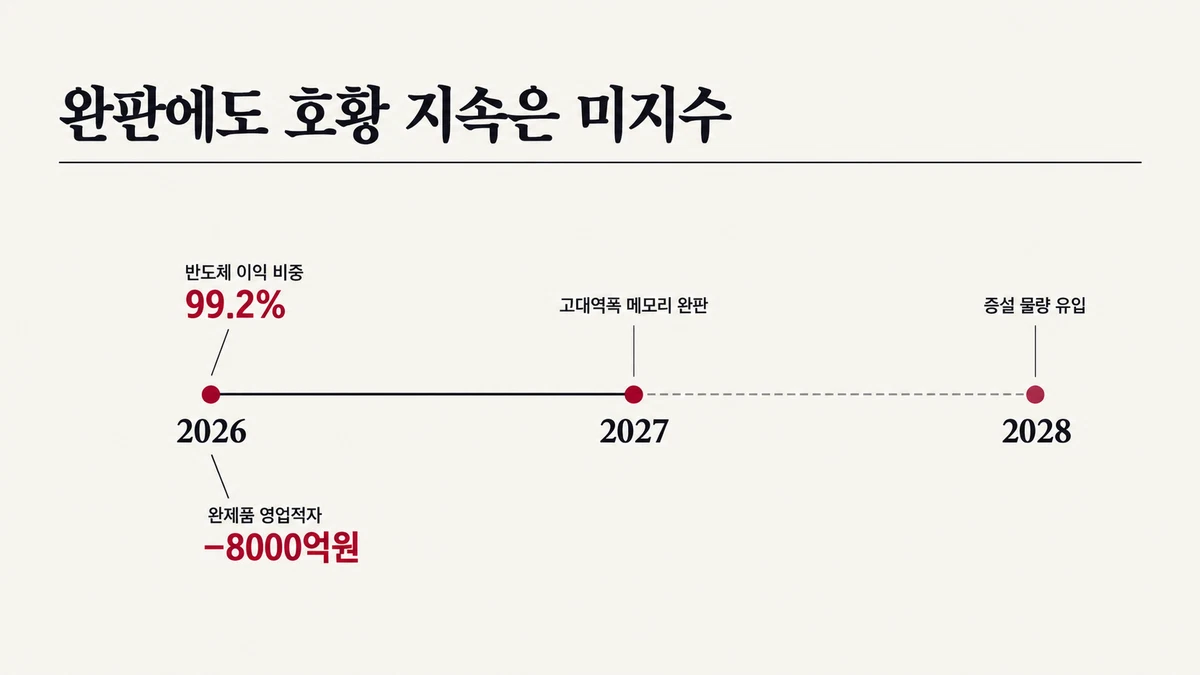
삼성전자 3분기 영업이익 107조4000억원의 99.2%를 반도체가 벌었지만 스마트폰·가전 부문은 8000억원 적자였다. 2027년 HBM 완판은 실적의 가시성을 높였지만 가격 상승 여력은 계약 조건에 달려 있다. 2028년 증설과 현금 배분이 호황의 지속성을 가른다.
삼성전자 HBM 완판은 반도체 호황을 얼마나 지켜 주나?
삼성전자의 2026년 3분기 영업이익 107조4000억원 중 99.2%를 반도체가 벌었습니다. 반면 스마트폰·가전(DX) 부문은 8000억원 적자였습니다. 2027년 공급할 HBM(고대역폭 메모리)의 물량과 가격 협상은 끝났습니다. 이 완판은 공급 부족기의 이익을 미리 확보한 선택이지만, 메모리 값 상승의 비용은 삼성의 완제품 사업에도 쌓이고 있습니다.
Semiconductors generated 99.2% of Samsung Electronics’ 107.4 trillion won in third-quarter operating profit, while its device division lost 0.8 trillion won. The 2027 HBM sellout improves earnings visibility, but rising memory costs are also weighing on Samsung’s own devices.
목차
- 반도체 이익은 어떻게 1년 만에 15배가 됐나?
- 2027년 삼성전자 HBM 완판은 무엇을 보장하나?
- 반도체 호황과 완제품 적자는 숫자에서 어떻게 갈리나?
- 호황의 지속성을 가를 다음 결정은 무엇인가?
- 삼성전자 HBM 호황의 이익과 비용은 누구에게 돌아가나?
- 자주 묻는 질문
- 관련 기사
반도체 이익은 어떻게 1년 만에 15배가 됐나?
삼성전자가 10월 29일 확정한 3분기 실적에서 반도체(DS) 영업이익은 106조5000억원입니다. 1년 전 7조원에서 99조5000억원 늘었습니다. AI 서버용 메모리 수요가 몰린 반면 생산능력은 빠르게 늘지 못해 가격과 이익률이 함께 뛰었습니다.
회사는 HBM4 판매 확대와 서버용 SSD 수요를 실적의 동력으로 꼽았습니다. HBM4 매출은 전분기의 3배를 넘었고 전체 HBM 매출에서 차지하는 비중은 약 60%입니다. 새 공장을 지어 양산하기까지는 시간이 걸립니다. HBM도 세대가 바뀔수록 칩 면적과 공정 부담이 커져 같은 웨이퍼에서 얻는 물량이 줄어듭니다. 삼성전자가 제한된 생산능력을 AI용 제품에 우선 배정하는 동안 다른 용도의 메모리 공급은 빠듯해졌습니다.
Samsung’s semiconductor operating profit rose from 7 trillion won to 106.5 trillion won in a year. HBM4 and server storage sales grew, while slow capacity expansion and more demanding HBM production kept supply tight and strengthened pricing power.
2027년 삼성전자 HBM 완판은 무엇을 보장하나?
삼성전자 HBM 완판은 2027년 공급분의 물량과 목표 가격에 관한 협상을 마쳤다는 뜻입니다. 내년 실적을 예측하기는 쉬워졌지만 계약이 가격 상승분을 어디까지 반영할지는 알 수 없습니다. 완판을 장기 호황의 보증으로 읽기 어려운 이유입니다.
삼성전자는 대형 고객 10곳과 다년 공급계약을 맺었고 다른 10곳과 협상 중입니다. 2030년까지 생산능력의 60%에서 70%를 다년 계약으로 채우는 것이 목표입니다. 물량 확보가 급한 고객과 공급 부족기의 조건을 계약으로 묶어 두려는 삼성의 이해가 맞아떨어졌습니다.
다만 장기계약의 가격 상한은 일부 D램의 추가 가격 상승을 제한하기 시작했습니다. 계약은 가격 하락 위험을 줄이는 대신 상한이 걸린 물량에서 더 얻을 수 있는 이익도 줄입니다. 삼성전자 HBM 계약의 고정가 여부와 상·하한, 선급금 조건은 공개되지 않았습니다. 따라서 일반 D램에서 확인된 상한 효과를 HBM 계약 전체에 그대로 적용할 수는 없습니다.
Samsung has completed negotiations for its 2027 HBM supply and signed multiyear deals with 10 major customers. Contract price caps are already limiting gains for some DRAM suppliers, but Samsung has not disclosed the pricing terms of its HBM deals.
반도체 호황과 완제품 적자는 숫자에서 어떻게 갈리나?
반도체 밖 사업의 영업이익은 1년 사이 약 5조2000억원에서 9000억원으로 줄었습니다. 감소폭 약 4조3000억원은 DX의 이익 감소폭과 같습니다. 전사 이익이 급증하는 동안 완제품 사업이 원가 압박을 받은 모습이 이 비교에 드러납니다.
| 영업이익 | 2025년 3분기 | 2026년 3분기 | 변화 |
|---|---|---|---|
| 전사 | 약 12조2000억원 | 107조4000억원 | 약 +95조2000억원 |
| 반도체(DS) | 7조원 | 106조5000억원 | +99조5000억원 |
| 반도체 외 사업 합계 | 약 5조2000억원 | 약 9000억원 | 약 -4조3000억원 |
| 스마트폰·가전(DX) | 3조5000억원 | -8000억원 | -4조3000억원 |
2025년 전사 이익은 공표된 전년 대비 증가율로 역산한 근삿값입니다. 반도체 외 합계도 전사 이익에서 DS 이익을 뺀 값이므로, 두 감소폭이 일치하는 것은 반올림한 수치에서의 비교입니다.
DX 매출은 52조1000억원으로 전년 동기보다 8% 늘었지만 이익은 적자로 돌아섰습니다. 삼성전자는 AI 서버용 수요로 모바일 메모리가 부족해지고 가격이 오른 점을 원가 부담으로 설명했습니다. 한편 D램 계약가격 상승률은 2분기 약 80%에서 3분기 약 40%로 둔화했습니다. 4분기 전망은 일반 D램 10%에서 15%, HBM을 포함하면 약 20%로 집계 범위가 다릅니다. 상승세는 이어지지만 그 속도는 낮아지고 있습니다.
Non-chip profit fell by about 4.3 trillion won, roughly the same amount as the decline in Samsung’s device division, even as device sales rose 8%. DRAM prices are still rising, but their rate of increase is slowing; the fourth-quarter forecasts use different product coverage and should be compared with care.
호황의 지속성을 가를 다음 결정은 무엇인가?
삼성전자 HBM 계약은 2027년 수익의 가시성을 높입니다. 더 어려운 판단은 늘린 생산능력이 들어오는 2028년 이후에 있습니다. 수요가 그 물량을 흡수할지, 장기계약이 가격 하락을 얼마나 막아 줄지가 호황의 지속성을 가릅니다.
삼성전자의 2026년 시설투자 계획은 84조4000억원이며 이 중 76조8000억원이 반도체 몫입니다. 회사는 메모리 공급 부족이 2028년까지 이어질 것으로 전망합니다. 증설 물량이 시장에 들어오는 시점과 공급 부족이 끝날 것으로 보는 시점이 가까운 만큼 투자 속도가 중요해졌습니다.
2027년 1월 말 이사회는 남은 주주환원 재원 55조원에서 75조원의 최종 규모와 차기 정책을 정합니다. 증설과 환원에 현금을 어떻게 나눌지, 추가 장기계약의 가격 조건을 얼마나 공개할지가 경영진의 수요 판단을 보여 줄 것입니다. DX가 원가 상승 속에서도 흑자로 돌아서는지도 함께 확인할 변수입니다.
The 2027 HBM agreements make near-term earnings easier to foresee, but the larger test comes as new capacity arrives around 2028. Samsung’s board must decide how to divide cash between expansion and shareholder returns while the undisclosed contract terms determine how much protection customers’ commitments provide.
삼성전자 HBM 호황의 이익과 비용은 누구에게 돌아가나?
이번 실적은 이익 규모가 커질수록 그 원천은 좁아진다는 역설을 보여 줍니다. DS가 전사 영업이익의 99.2%를 냈고 메모리사업부 매출 140조7000억원은 전사 매출의 약 72%입니다. 다만 DS 이익 전체를 HBM이나 메모리만의 이익으로 볼 수는 없습니다. 공개된 수치가 분명히 보여 주는 것은 반도체 가격 상승에 대한 전사의 의존도입니다.
그 가격의 상승 속도는 둔화하고 있습니다. 삼성은 공급이 부족할 때 확보한 협상력을 삼성전자 HBM 완판과 다년 계약으로 바꿨습니다. 이는 2027년의 불확실성을 줄이는 결정이지만, 가격 상한이 있는 계약에서는 추가 상승의 몫도 제한합니다. 동시에 DS가 AI용 제품에 생산능력을 우선 배정한 결과 모바일 메모리 원가는 올랐습니다. DX는 그 배분을 단독으로 바꾸기 어렵고, 비싸진 부품값을 자체 이익이나 기기 가격에 반영해야 합니다. 호황의 이익과 비용을 같은 회사 안의 서로 다른 사업이 나눠 지는 셈입니다.
주주환원 규모와 증설 속도는 이사회가 정하지만 그 선택의 부담은 공급이 늘어난 뒤에도 남습니다. 지금의 완판만으로 2028년 수익을 보증할 수는 없습니다. 삼성의 다음 시험은 2027년 이익의 크기가 아니라 1월 이사회의 현금 배분과 공급 증가기에 장기계약이 실제로 가격 하락을 얼마나 막아 주는지에 달려 있습니다.
Samsung’s record profit rests on a narrow semiconductor base. Management has converted today’s pricing power into 2027 contracts while its device division bears higher memory costs; the board’s cash allocation and the contracts’ protection when supply grows will determine how durable those gains are.
자주 묻는 질문
Q. DS 영업이익 106조5000억원을 HBM 이익으로 봐도 되나?
그렇지 않습니다. DS에는 메모리 외에 파운드리와 시스템LSI도 포함됩니다. 메모리사업부나 HBM만의 영업이익은 공개되지 않아 각각의 기여분을 계산할 수 없습니다.Q. 2027년 HBM 완판 가격은 공개됐나?
삼성전자는 목표 수준의 가격으로 협상을 마쳤다고 밝혔지만 구체적인 가격은 공개하지 않았습니다. 고정가인지, 가격 조정이나 상·하한 조항이 있는지도 확인되지 않았습니다.Q. 메모리 가격 상승이 스마트폰 가격 인상을 뜻하나?
곧바로 뜻하지는 않습니다. 삼성전자는 프리미엄 제품 비중을 높여 수익성을 방어하고 있습니다. 실제 소비자 가격과 판매량에 미칠 영향은 제품별 가격 결정과 수요에 달려 있습니다.Q. 2028년 공급 과잉은 확정됐나?
확정되지 않았습니다. 회사는 공급 부족이 2028년까지 이어질 것으로 봅니다. 증설 설비의 가동 시점과 AI·소비자 기기 수요, 장기계약의 실제 조건에 따라 이후의 수급은 달라집니다.관련 기사
Tags
출처 / Sources
본 기사의 정정·문의는 info@koreaheadline.com 으로 보내주십시오. 정정 정책은 편집강령을 따릅니다.