‘가짜 3.3’ 의심 15만곳, 지방 감독 확대에도 위장 유인은 남는다
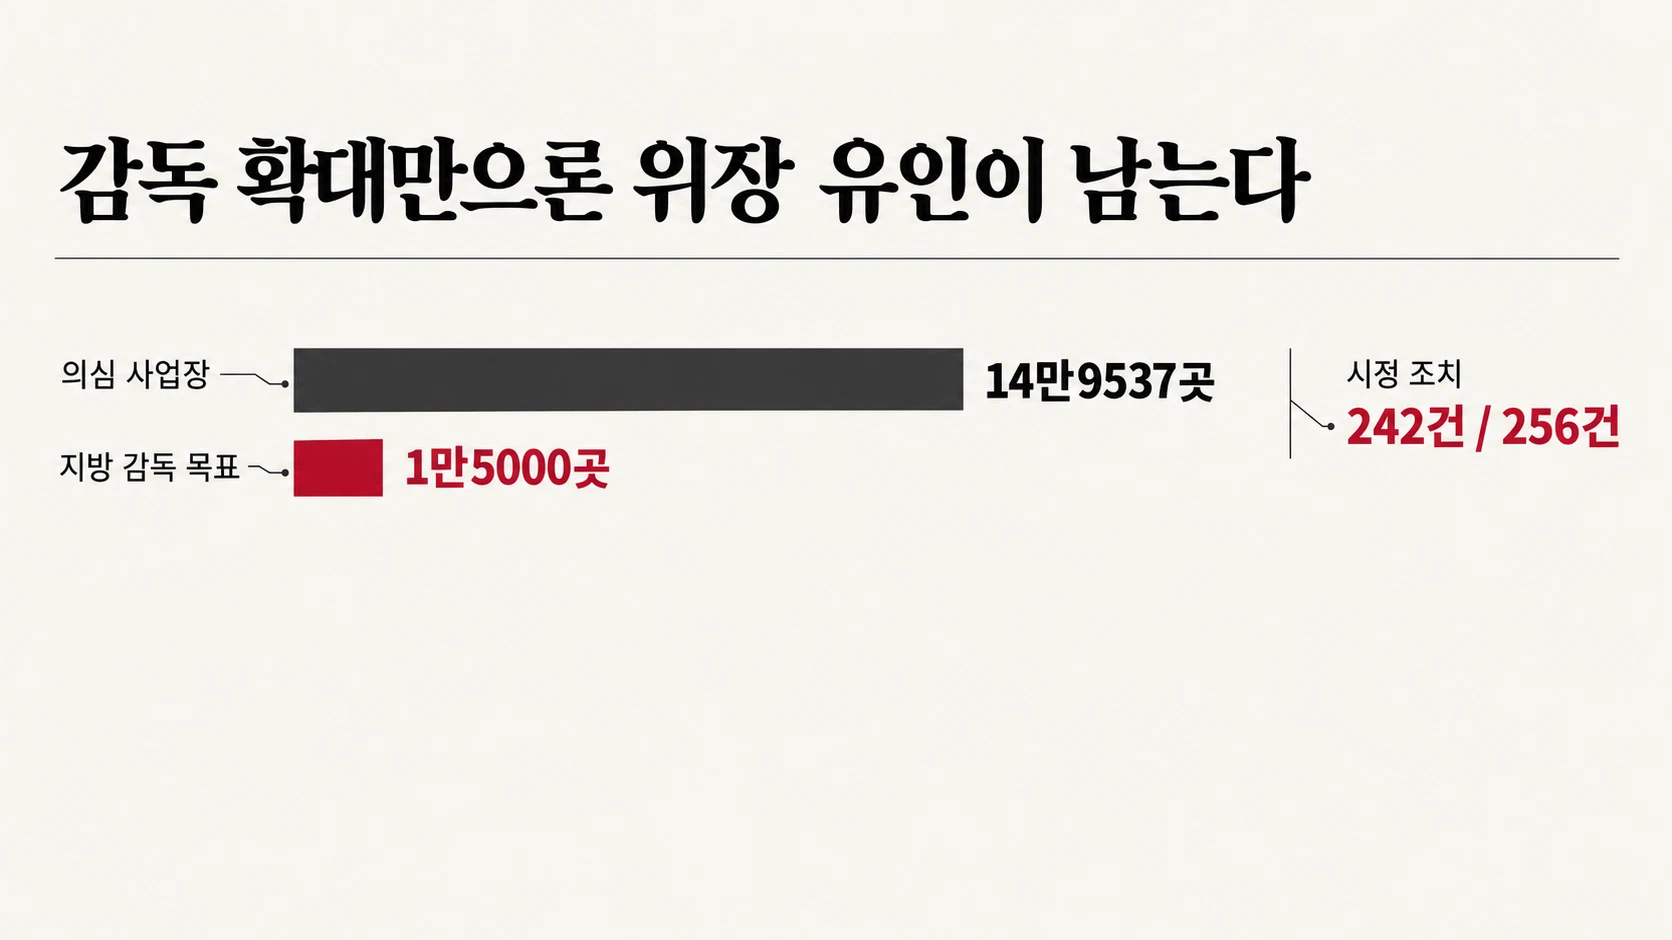
2025년 귀속 ‘가짜 3.3’ 의심 사업장은 14만9537곳입니다. 이 중 92.3%가 지방 감독 이양 구간에 있지만, 선별 감독에서 나온 위반 처분의 94.5%는 시정조치였습니다. 대상 선정과 제재 설계가 개편의 성패를 가릅니다.
‘가짜 3.3’ 의심 사업장 15만곳을 감독 확대만으로 줄일 수 있나?
근로소득 신고자는 5명 미만인데 사업소득 신고자까지 합치면 5명 이상인 사업장이 2025년 귀속 기준 14만9537곳입니다. 2018년의 2.2배입니다. 이 중 92.3%가 오는 12월 지방정부로 감독 권한이 넘어가는 30인 미만 구간에 있습니다. 그러나 감독 대상을 늘리는 것만으로는 부족합니다. 근로자 판단 기준과 위장으로 얻은 이익에 대한 제재가 함께 바뀌어야 합니다.
Suspected workplaces reporting fewer than five employees but at least five people once business-income recipients are included reached 149,537 in 2025, 2.2 times the 2018 figure. Most fall within the scope of a coming transfer of inspections to regional governments, but wider inspections alone will not remove the incentive to disguise employment.
목차
- 사업소득 신고는 어떻게 ‘5인 미만’을 만드나?
- 지방정부는 위장 의심 사업장을 얼마나 감독할 수 있나?
- 15만곳의 증가와 감독 결과는 무엇을 보여 주나?
- 다음에는 어떤 결정을 내려야 하나?
- 위장의 비용과 책임은 누구에게 돌아가나?
- 자주 묻는 질문
- 관련 기사
사업소득 신고는 어떻게 ‘5인 미만’을 만드나?
‘가짜 3.3’은 실제로 지휘·감독을 받으며 일하는 사람을 사업소득세 3.3%를 떼는 개인사업자로 신고하는 방식입니다. 사업주는 보험료와 퇴직금 부담을 피할 수 있고, 근로자로 인정되는 인원을 4명 이하로 보이게 하면 5인 이상 사업장에 적용되는 가산수당·연차휴가 등도 피할 유인이 생깁니다.
한 베이커리 카페에서는 17명 중 9명을 사업소득자로 신고했습니다. 같은 사업주가 운영하는 두 지점의 사업자등록도 달랐습니다. 감독 과정에서 두 지점은 하나의 사업장으로 판단됐고, 가산수당 체불이 확인됐습니다. 신고 형식과 사업장 구분이 노동자에게 적용할 법을 바꿀 수 있었던 사례입니다. 다만 사업소득 신고 자체가 위법을 뜻하지는 않습니다. 실제 일하는 방식과 사업장 운영 실태를 따져야 합니다.
A bakery café reported nine of its 17 workers as business-income recipients and operated two branches under separate registrations. Inspectors treated the branches as one workplace and found unpaid premium wages, showing how filing and workplace boundaries can determine which protections workers receive.
지방정부는 위장 의심 사업장을 얼마나 감독할 수 있나?
사업소득 신고자까지 합친 인원이 5명 이상 30명 미만인 의심 사업장은 13만8015곳, 전체의 92.3%입니다. 12월 8일부터 광역지방정부가 맡을 30인 미만 사업장 감독 범위와 크게 겹칩니다. 감독 대상은 지방정부가 단독으로 정하지 않고 중앙·지방 협의체가 선정합니다. 노동자의 진정·고소 사건은 중앙 노동관서에 남습니다.
2027년 지방정부 감독 목표는 1만5000곳입니다. 이를 모두 ‘가짜 3.3’ 의심 사업장에 투입해도 의심 사업장 전체의 약 10%입니다. 지방감독관 기준인력 120명에 검토 중인 첫해 1인당 30곳을 곱하면 약 3600곳이지만, 이 산술치와 1만5000곳 목표의 집행 방식이 어떻게 다른지는 확인되지 않았습니다. 두 숫자를 실제 처리 실적으로 간주할 수는 없습니다. 분명한 것은 감독 물량이 체불과 안전 점검에도 쓰이는 만큼, 의심 목록을 선정 과정에 얼마나 반영할지가 적발 가능성을 가른다는 점입니다.
Some 92.3% of suspected workplaces fall in the size range assigned to regional inspection. The 2027 regional target of 15,000 inspections equals only about 10% of all suspected sites even if every visit went to them; how the central and regional councils select targets will matter as much as the target itself.
15만곳의 증가와 감독 결과는 무엇을 보여 주나?
의심 사업장 수만으로 위장을 확정할 수는 없습니다. 다만 업종별 증가, 서로 다른 통계의 방향, 선별 감독의 결과를 함께 보면 진짜 프리랜서 증가만으로 설명하기 어렵습니다.
| 비교 | 확인된 수치 | 의미 |
|---|---|---|
| 의심 사업장, 2018년 → 2025년 귀속 | 6만8942곳 → 14만9537곳 | 약 2.2배 |
| 음식·숙박업, 같은 기간 | 5606곳 → 2만9719곳 | 약 5.3배 |
| 국세청 자료 등을 활용한 선별 감독 | 108곳 중 72곳 적발 | 전체 의심 사업장의 적발률은 아님 |
| 감독에서 확인한 법 위반 256건 | 시정 242건·범죄인지 9건·과태료 5건 | 시정조치가 94.5% |
2016~2022년 통계청 조사에서 취업자 중 임금노동자 비중은 74.0%에서 76.5%로 올랐습니다. 같은 기간 국세청 통합소득 신고자 중 근로소득자 비중은 81.5%에서 78.3%로 내려갔습니다. 분모가 다른 두 비율의 차이를 위장 인원으로 환산할 수는 없습니다. 그러나 일하는 형태와 세금 신고 형태가 반대 방향으로 움직인 점은 살펴볼 이유가 됩니다. 반대로 진짜 프리랜서와 복수 일자리의 증가, 연간 지급 인원 집계에 따른 과대 계상 가능성도 남아 있습니다.
감독은 제재의 성격도 보여 줍니다. 노동자 1126명의 체불임금 6억8500만원이 확인됐고, 1070명에게는 고용·산재보험이 소급 적용됐습니다. 미납 보험료 5억2000만원도 추징됐으며 신고 위반에 대한 과태료 부과가 진행됐습니다. 따라서 적발돼도 밀린 돈만 내면 끝난다고 단정할 수는 없습니다. 다만 위반 256건 중 시정조치가 대부분이었고, 체불임금과 보험료는 애초 부담했어야 할 비용입니다. 이 256건에는 ‘가짜 3.3’ 외의 법 위반도 포함돼 있어 처분 비율을 위장 고용만의 제재율로 읽어서도 안 됩니다.
The sector pattern, diverging employment and tax statistics, and results from targeted inspections strengthen the case for disguised employment without proving that all 149,537 sites broke the law. Most of the 256 violations found across those inspections received corrective orders, although that total includes violations beyond fake freelancing and some penalties were also imposed or pursued.
다음에는 어떤 결정을 내려야 하나?
첫 결정은 감독 대상을 고르는 방식입니다. 노동부는 국세청 신고 자료를 활용해 108곳을 선별한 경험이 있습니다. 중앙·지방 협의체가 같은 의심 신호를 정기적으로 공유하고, 지휘·감독 여부를 지역마다 일관되게 판단할 기준을 마련할지가 지방 이양의 실효성을 좌우합니다.
두 번째는 위장의 이익을 어떻게 줄일지입니다. 5인 미만 사업장까지 근로기준법 적용이 확대되면 인원을 숨겨 5인 문턱을 피할 동기는 약해집니다. 그래도 보험료와 퇴직금 부담을 피하려는 ‘가짜 3.3’ 동기는 남습니다. 근로자성 다툼에서 입증 책임을 어떻게 배분할지, 체불액·미납 보험료와 별도로 위장 이익에 제재를 부과할지 결정해야 합니다. 이후 2026년 귀속 의심 사업장 수와 음식·숙박업의 변화를 확인하면 제도 변경의 효과를 가늠할 수 있습니다.
Expanding labor protections to workplaces with fewer than five employees would weaken one motive for disguise, while incentives to avoid insurance and severance costs would remain. The next decisions concern inspection targeting, a consistent test for employee status, the burden of proof, and penalties tied to the gains from disguise.
위장의 비용과 책임은 누구에게 돌아가나?
‘가짜 3.3’ 의심 사업장이 늘어난 배경에는 두 개의 문턱이 있습니다. 사업주는 노동자를 사업소득자로 신고해 보험료·퇴직금 부담을 피할 수 있고, 근로소득 신고 인원을 5명 미만으로 유지해 추가 노동법 의무를 피할 유인도 얻습니다. 음식·숙박업 의심 사업장의 5.3배 증가와 베이커리 카페의 분리 운영 사례는 이 유인이 추상적인 가능성에 그치지 않음을 보여 줍니다. 그동안 아낀 비용은 사업주의 장부에서 사라지는 대신 노동자의 임금과 사회보험 보호에서 빠집니다.
감독 확대는 필요합니다. 선별한 108곳 중 72곳에서 위장 고용을 찾아낸 결과는 신고 자료가 유용한 출발점임을 보여 줍니다. 그러나 그 적발률을 15만곳 전체에 적용할 수 없고, 지방 감독 목표 1만5000곳도 의심 규모에 비하면 작습니다. 여기에 시정 중심의 처분만으로 위장 이익을 충분히 상쇄할 수 있는지도 따져야 합니다. 영세 사업주의 추가 비용은 실제 부담이지만, 지금은 그 비용의 일부를 법의 보호를 받지 못한 노동자가 지고 있습니다.
정부가 자료를 감독 대상으로 연결하고 전국에 같은 근로자성 판단 기준을 적용할지, 국회가 입증 책임과 위장 이익에 대한 제재를 바꿀지 결정해야 합니다. 그 결정 뒤 2026년 귀속 의심 사업장이 처음으로 줄어드는지가 지방 감독 확대의 실효성을 가를 것입니다.
The filing threshold creates a financial incentive, targeted inspections show that records can identify violations, and the inspection target remains small beside the suspected population. Regional expansion will have force if authorities use the data consistently and lawmakers decide how to allocate the burden of proof and penalize gains from disguise.
자주 묻는 질문
Q. 의심 사업장 14만9537곳이 모두 법을 어겼나요?
아닙니다. 근로소득 신고자는 5명 미만이지만 사업소득 신고자까지 합치면 5명 이상인 사업장입니다. 실제 근로자 수와 일하는 방식은 개별적으로 확인해야 합니다. 선별 감독의 적발률을 전체에 곱할 수도 없습니다.Q. 3.3%를 떼면 언제나 프리랜서인가요?
아닙니다. 세금 신고 방식이나 계약서 이름만으로 근로자 여부가 정해지지 않습니다. 실제로 누가 업무와 근무시간을 지휘·감독했는지가 중요합니다.Q. 12월 이후 노동자가 제기하는 진정도 지방정부가 처리하나요?
아닙니다. 지방정부로 넘어가는 것은 선정된 30인 미만 사업장에 대한 감독 업무입니다. 노동자의 진정·고소로 시작된 신고 사건은 중앙 노동관서가 계속 맡습니다.Q. 감독에서 적발되면 사업주가 밀린 임금만 내나요?
그렇지는 않습니다. 체불임금 시정 외에 보험 소급 가입과 미납 보험료 추징이 이뤄졌고, 과태료 부과도 진행됐습니다. 다만 이번 감독에서 확인된 법 위반 256건 중 242건은 시정조치였습니다. 이 수치에는 위장 고용 외의 위반도 포함됩니다.관련 기사
Tags
출처 / Sources
본 기사의 정정·문의는 info@koreaheadline.com 으로 보내주십시오. 정정 정책은 편집강령을 따릅니다.