솔리다임 상장 중단, 주주 몫 지켰지만 공장 위험은 남았다
SK하이닉스가 솔리다임 미국 상장 검토를 중단했다. 거론된 몸값은 모회사 시가총액의 약 21%였지만 공모액은 현금의 15~23%에 그쳐, 주주 가치 보전과 미국 공장 투자 부담이 맞물린다.
솔리다임 상장 중단은 주주보호인가, 투자 부담의 이동인가?
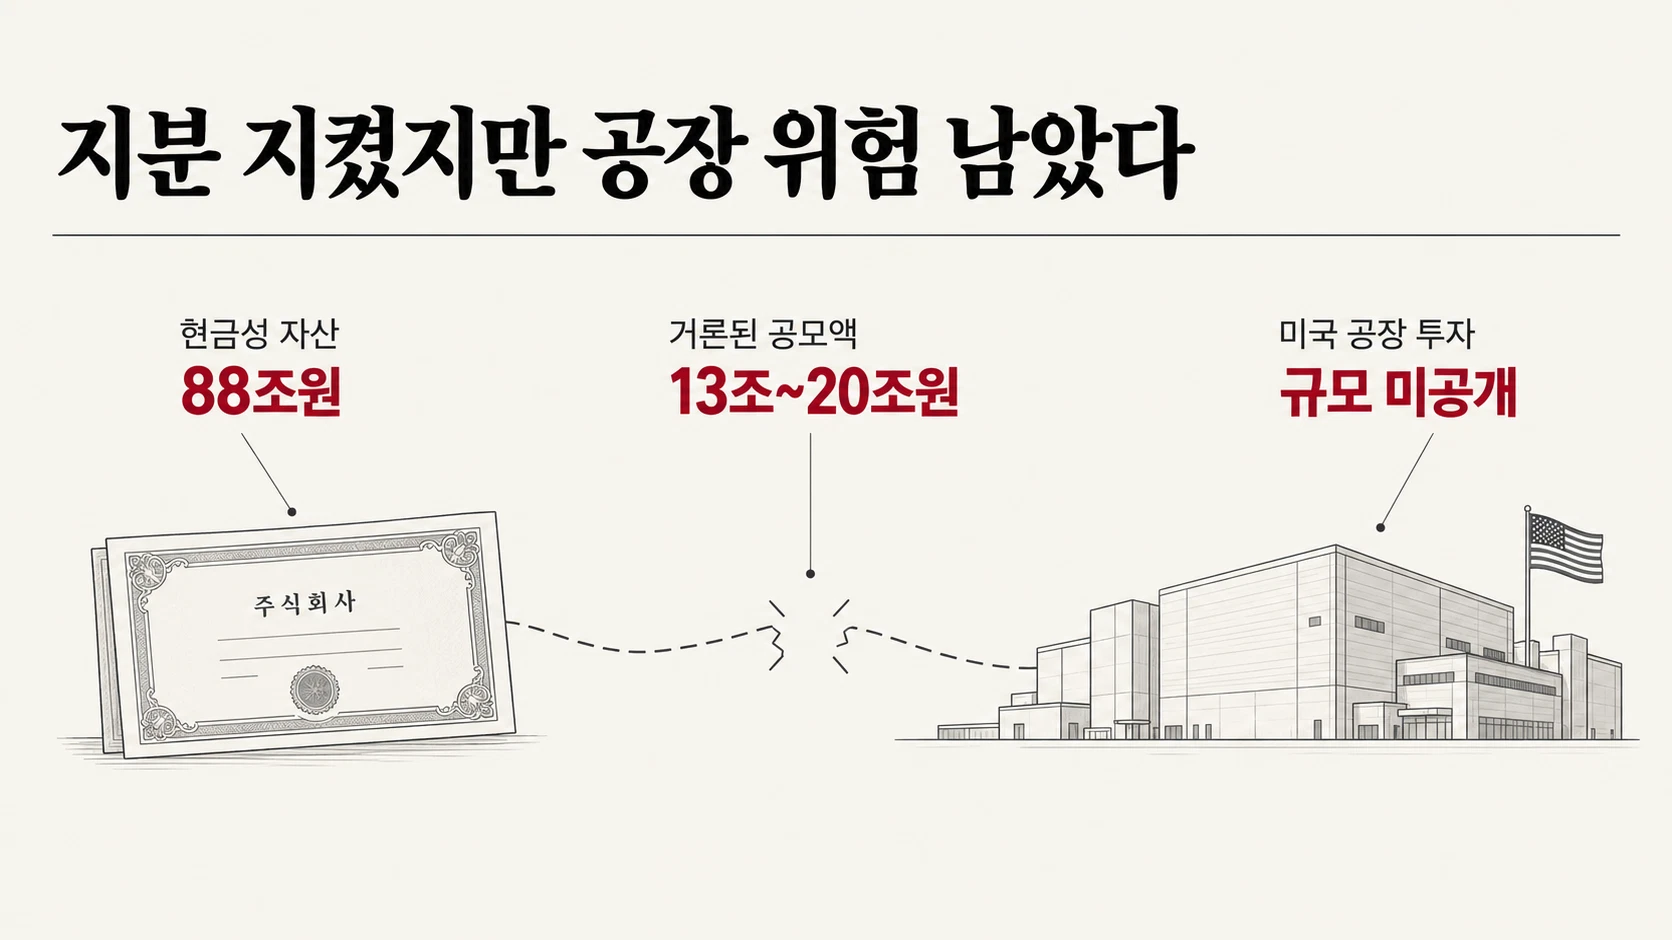
SK하이닉스는 2026년 10월 23일 미국 손자회사 솔리다임의 상장 전 투자 유치와 기업공개 검토를 중단했습니다. 거론된 공모액은 약 13조~20조원으로, SK하이닉스가 보유한 현금성 자산 88조원의 4분의 1에 못 미칩니다. 쟁점은 당장 돈을 구할 수 있느냐보다 솔리다임의 가치와 투자 위험을 누구와 나누느냐였습니다. 상장 중단으로 모회사 주주의 지분은 지켰지만 미국 공장에 투자할 자금과 중국 생산기지의 위험을 분담할 길 하나는 사라졌습니다.
SK hynix halted Solidigm’s planned fundraising and U.S. listing on Oct. 23, 2026. The proposed proceeds were less than a quarter of its cash, making the central issue how to share the subsidiary’s value and investment risk. The halt preserved the parent’s stake while removing one way to share the cost of a U.S. factory and exposure to production in China.
목차
- 솔리다임 상장 검토는 어떻게 79일 만에 멈췄나?
- 매출은 10% 아래인데 왜 중복상장 규제가 쟁점이 됐나?
- 공모액 20조원과 현금 88조원은 무엇을 보여 주나?
- 상장 없이 미국 공장에 투자하려면 무엇을 결정해야 하나?
- 주주 가치를 지킨 결정의 비용은 누가 지나?
- 자주 묻는 질문
- 관련 기사
솔리다임 상장 검토는 어떻게 79일 만에 멈췄나?
상장설이 나온 8월 5일부터 중단 공시까지 79일이 걸렸습니다. 그 사이 솔리다임의 거론된 기업가치는 약 50조원에서 최대 1500억달러, 약 200조원으로 커졌고 금융당국은 이 계획을 중복상장 규율의 대상으로 지목했습니다.
솔리다임은 SK하이닉스가 인텔의 낸드플래시·SSD 사업을 인수해 세운 미국 법인입니다. AI 데이터센터의 저장장치 수요가 커지면서 독립 상장 후보로 떠올랐습니다. 그러나 금융감독원장은 10월 19일, 금융위원장은 22일 국정감사에서 중복상장 가이드라인이 적용된다는 판단을 밝혔습니다. SK하이닉스는 다음 날 ‘자본시장 여건’을 이유로 검토 중단을 공시하면서도 솔리다임의 성장성과 투자 필요성은 달라지지 않았다고 설명했습니다. 발표 시점은 규제 부담이 결정에 크게 작용했다는 판단을 뒷받침합니다.
Solidigm’s floated valuation rose from about 50 trillion won in August to as much as $150 billion. Korean regulators publicly said duplicate-listing rules applied, and SK hynix halted the plan the next day while saying the subsidiary’s growth and investment needs remained intact. The sequence points to regulatory risk as a major factor.
매출은 10% 아래인데 왜 중복상장 규제가 쟁점이 됐나?
솔리다임의 매출 비중 9.44%는 특례를 판단하는 기준 하나에서 10%보다 낮습니다. 그러나 그 수치만으로 주주 동의가 면제되지는 않습니다. 거론된 몸값이 모회사 시가총액의 약 21%에 이른다는 비교는 자회사의 중요성을 보여 줍니다.
8월 시행된 가이드라인은 자회사 상장을 추진하는 모회사 이사회에 주주영향평가, 보호방안 마련, 주주와의 소통 또는 동의 확인, 이사회 결의, 공시를 요구합니다. 독립이사가 이끄는 특별위원회의 심의도 거쳐야 합니다. 매출·영업이익·자산이 모두 모회사의 10% 미만인 자회사는 주주 동의 특례를 검토할 수 있지만, 예상 기업가치상 중요한 자회사라면 그 특례에서도 제외됩니다.
솔리다임의 2025년 매출 9조1750억원은 SK하이닉스 연결 매출의 약 9.44%입니다. 반면 최대 200조원이라는 거론된 가치는 10월 23일 모회사 시가총액 932조8387억원의 약 21%입니다. 21%는 법에 정해진 별도 기준선이 아니라 자회사 가치가 주주에게 얼마나 중요한지 가늠하는 비교입니다. 한국거래소가 나스닥 상장을 직접 심사할 수는 없어도 국내 모회사 이사회의 의무는 남습니다. 높은 몸값은 상장의 매력이자 주주보호 절차를 요구하는 이유였습니다.
Solidigm’s sales amounted to 9.44% of its parent’s, but that single measure does not establish an exemption: the rule also considers operating profit, assets and whether the subsidiary is important by expected value. A floated valuation equal to about 21% of SK hynix’s market capitalization shows why shareholder protection became central, even for a U.S. listing.
공모액 20조원과 현금 88조원은 무엇을 보여 주나?
공모는 큰돈을 가져올 수 있었지만 SK하이닉스의 유일한 투자 재원은 아니었습니다. 현금 보유액과 영업현금흐름을 함께 보면 상장의 주된 매력은 자금 확보에 더해 솔리다임의 지분과 투자 위험을 외부 투자자에게 나눌 수 있다는 데 있었습니다.
| 비교 항목 | 규모 | 판단에 필요한 조건 |
|---|---|---|
| 솔리다임 거론 공모액 | 약 13조~20조원 | 공모 규모는 확정되지 않음 |
| SK하이닉스 현금성 자산 | 2026년 2분기 말 88조원 | 공모액은 이 금액의 약 15~23% |
| SK하이닉스 영업활동 현금흐름 | 2026년 상반기 91조7425억원 | 공모액은 이 금액의 약 14~22% |
지분의 대가도 있습니다. 기업가치 1500억달러를 공모 전 가치로 가정하고 신주 150억달러어치를 발행하면, 외부 투자자의 상장 후 지분은 약 9%입니다. SK하이닉스의 솔리다임 간접 지분 약 95%는 다른 지분 변동이 없을 때 약 86%로 낮아집니다. 확정된 거래 조건이 아닌 가정 계산이지만, 상장이 미래 이익의 일부를 외부에 넘기는 선택임은 분명합니다. 현금이 충분하다는 사실이 미국 공장 투자에 따른 주주환원 여력의 감소까지 없애 주지는 않습니다.
The proposed raise equaled about 15–23% of SK hynix’s cash and 14–22% of its first-half operating cash flow. Under an illustrative new-share offering, the parent’s indirect stake could fall from roughly 95% to 86%. Listing was therefore a choice about sharing future value and risk, while funding the investment internally could constrain shareholder returns.
상장 없이 미국 공장에 투자하려면 무엇을 결정해야 하나?
생산시설 투자의 필요성은 상장 중단으로 달라지지 않았습니다. 이제 SK하이닉스는 투자 규모를 확정하고 직접 출자, 차입, 전략적 투자자 유치 가운데 어떤 방식으로 비용과 위험을 나눌지 결정해야 합니다.
솔리다임의 낸드 웨이퍼는 중국 다롄 공장에서 생산됩니다. 미국의 장비 수출 승인 방식이 바뀌면서 이 공장의 증설에는 불확실성이 남았습니다. SK하이닉스 그룹과 중국 YMTC의 연간 낸드 웨이퍼 생산량 격차는 2025년 78만장에서 2026년 36만9000장으로 줄어들 것으로 전망됩니다. 미국 신공장은 생산기지를 다변화하고 경쟁사의 추격에 대응하는 선택이지만, 투자액과 착공 시점은 아직 공개되지 않았습니다.
첫 판단 시점은 10월 28일로 예정된 SK하이닉스의 3분기 실적 발표입니다. 미국 공장 투자 재원과 주주환원 계획을 함께 제시하는지가 중요합니다. 이후 다롄 장비 반입에 대한 미국의 판단과 미국 공장 계획의 구체화가 실제 비용을 가릅니다. 직접 출자를 택한다면 지분 희석은 피할 수 있어도 공장 위험과 현금 지출은 모회사에 더 집중됩니다.
Solidigm’s reliance on production in Dalian remains, while the group’s projected NAND output lead over YMTC is narrowing. SK hynix must decide the size and timing of a U.S. factory and whether to fund it through equity, borrowing or partners. Its Oct. 28 earnings announcement is the first chance to show how that spending fits with shareholder returns.
주주 가치를 지킨 결정의 비용은 누가 지나?
이번 중단은 두 비용의 자리를 바꿨습니다. 최대 200조원으로 거론된 자회사를 상장하면 모회사 주주는 미래 이익의 일부를 외부와 나눠야 했습니다. 중단으로 그 희석 가능성은 사라졌습니다. 하지만 공모액이 모회사 현금보다 훨씬 작다는 사실과 다롄 생산기지의 위험을 함께 보면, 투자 문제가 해결된 것은 아닙니다. 회사가 직접 투자한다면 지분 대신 현금과 위험을 모회사 주주가 더 부담합니다. 다른 투자자를 찾는다면 새 계약이 그 부담을 어떻게 나누는지 따져야 합니다.
결정 과정에도 책임의 빈칸이 있습니다. 시장 여건이 악화되면 높은 상장 몸값을 인정받기 어려워진다는 회사 설명에는 근거가 있습니다. 다만 금융당국의 공개 판단 바로 다음 날 중단했고 회사는 투자 필요성이 그대로라고 밝혔습니다. 규제 부담이 결정적 요인이고 시장 여건은 결정을 쉽게 만든 배경이었다고 판단합니다. 주주영향평가나 이사회 논의가 어떻게 진행됐는지는 공개되지 않았고, 당국의 증권신고서 심사로 해외 상장 규율의 범위가 검증된 것도 아닙니다. 당국과 회사 모두 결정을 이끈 판단을 공식 절차에서 설명할 책임이 남았습니다.
주주보호의 성패는 상장을 접었다는 사실만으로 판정할 수 없습니다. 매출 비중보다 훨씬 큰 솔리다임의 가치, 모회사가 동원할 수 있는 현금, 좁혀지는 생산 격차를 함께 놓고 봐야 합니다. SK하이닉스는 10월 28일 투자와 주주환원의 배분을 밝히고, 금융당국은 향후 해외 상장에 적용할 주주보호 판단 절차를 공개해야 합니다.
The halt avoided potential dilution but left the factory’s cost and production risk to be financed another way. Regulatory pressure appears decisive given the timing, yet neither the board’s shareholder review nor the rules’ reach through a formal filing has been publicly tested. SK hynix must disclose how it will divide cash between investment and returns, while regulators must make the approval path for future overseas listings clear.
자주 묻는 질문
Q. 매출 비중이 10% 미만이면 주주 동의가 자동으로 면제되나요?
아닙니다. 매출뿐 아니라 영업이익과 자산도 각각 기준을 충족해야 합니다. 예상 기업가치상 중요한 자회사라면 특례에서 제외될 수 있습니다.Q. 금융당국이 나스닥 상장을 직접 금지한 건가요?
한국거래소에는 나스닥 상장 심사권이 없습니다. 이번에는 당국이 국내 모회사에 적용되는 중복상장 의무를 공개적으로 언급한 뒤 회사가 검토를 중단했습니다. 증권신고서 심사를 통한 판단은 이뤄지지 않았습니다.Q. 상장하지 않으면 미국 공장 자금은 어디서 구하나요?
SK하이닉스의 직접 출자, 솔리다임의 차입, 제3자 증자나 전략적 투자자와의 합작이 가능한 방식입니다. 각각 지분 희석, 이자 부담, 투자 통제권이 달라지므로 투자 규모와 조건이 공개돼야 비교할 수 있습니다.Q. 솔리다임 상장을 다시 추진할 수 있나요?
회사는 ‘검토 중단’이라고 밝혔으며 영구 철회를 선언하지 않았습니다. 재추진한다면 주주에게 미칠 영향과 보호방안, 이사회 판단, 필요한 주주 동의 절차를 공개적으로 제시하는지가 관건입니다.관련 기사
Tags
출처 / Sources
- 금융위원회 보도자료 「모회사 일반주주 권익을 고려하지 않는 비대칭적 중복상장은 엄격히 금지됩니다」
- Reuters 「Exclusive-SK Hynix's Solidigm weighs IPO that could value the unit at up to $150 billion」
- Seoul Economic Daily 「SK hynix Withdraws Solidigm's U.S. IPO Plan After Regulators Push Back」
- 파이낸셜뉴스 「솔리다임 美 상장 검토 중단 SK하이닉스, '투자 재원' 확보 어떻게?」
- 머니투데이 「중국 추격 빨라지는데, '실탄' 어디서 구하나...솔리다임 '자금 조달' 숙제」
본 기사의 정정·문의는 info@koreaheadline.com 으로 보내주십시오. 정정 정책은 편집강령을 따릅니다.