브라질 대선 룰라 역전승, 고금리가 중간층 표심 갈랐다
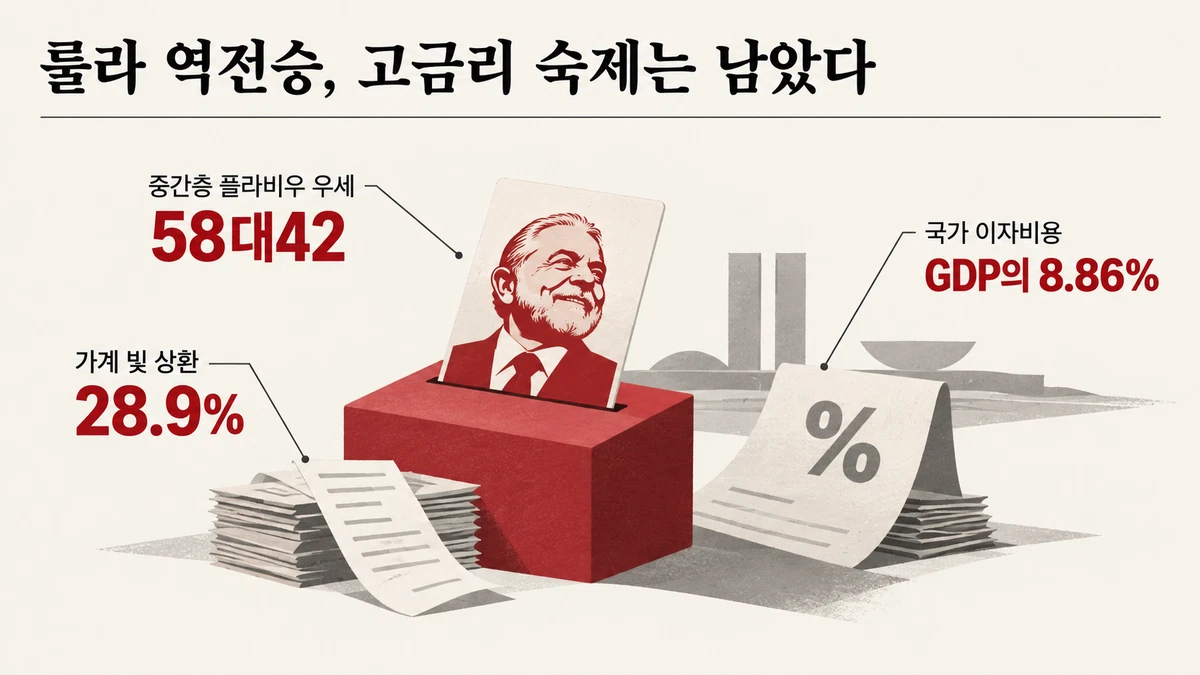
룰라가 브라질 대선 결선에서 51.79%로 역전승했지만, 가계는 소득의 28.9%를 빚 상환에 쓰고 중간소득층은 결선 직전 조사에서 플라비우를 58대42로 지지했다. 국가 이자비용도 GDP의 8.86%에 달해 4기 예산과 금리 결정이 승리의 지속성을 가른다.
브라질 대선, 룰라는 왜 성장에도 가까스로 이겼나?
2026년 10월 25일 브라질 대선 결선에서 룰라 대통령은 51.79%를 얻어 1차 투표의 열세를 뒤집었다. 성장과 고용이 개선됐지만 가계는 소득의 28.9%를 빚 상환에 쓰고 있었다. 결선 직전 최저임금 2~5배 소득층은 플라비우 보우소나루를 58대42로 지지했고, 국가 이자비용은 GDP의 8.86%에 달했다. 룰라의 4선은 고금리의 비용을 누가 치르는가라는 질문에 답할 시간을 번 승리다.
Lula overturned a first-round deficit to win Brazil's runoff with 51.79%. Yet household debt service absorbed 28.9% of income, middle-income voters favored Flávio in the final pre-election poll, and government interest costs reached 8.86% of GDP. His fourth term has bought time to address the cost of money.
목차
- 룰라는 어떻게 1차 패배를 뒤집었나?
- 성장과 고용이 좋아졌는데 왜 빚 부담은 커졌나?
- 소득·종교·투표율은 서로 다른 무엇을 보여주나?
- 시장 충격 뒤 룰라 4기의 어떤 결정이 중요한가?
- 룰라의 승리는 고금리 문제를 얼마나 해결했나?
- 자주 묻는 질문
- 관련 기사
룰라는 어떻게 1차 패배를 뒤집었나?
10월 4일 1차 투표에서 플라비우는 47.03%로 룰라(45.16%)를 앞섰습니다. 결선에서는 룰라가 51.79%, 플라비우가 48.21%를 얻었습니다. 1차 선두가 결선 승리를 보장하지 못한 선거였습니다.
플라비우는 내란 혐의로 징역 27년을 선고받은 자이르 보우소나루 전 대통령의 아들입니다. 선거에는 민주주의를 둘러싼 갈등이 걸려 있었지만 현직 대통령에 대한 불만도 컸습니다. 룰라가 왜 좋은 경제지표를 갖고도 1차에서 밀렸는지는 유권자가 실제로 부담한 비용에서 찾아야 합니다.
Flávio led the first round 47.03% to 45.16%, before Lula reversed the result in the runoff. The contest carried a sharp political divide, but that alone does not explain why favorable economic indicators failed to protect the incumbent.
성장과 고용이 좋아졌는데 왜 빚 부담은 커졌나?
성장의 혜택과 돈을 빌리는 비용은 함께 움직이지 않았습니다. 브라질의 실질 성장률은 2023년 3.2%, 2024년 3.4%였고 2025년에도 2.3%를 기록했습니다. 실업률은 2022년 10%대에서 2025년 6.0%로 내려왔습니다.
반면 기준금리인 셀릭은 2020년 2%에서 2025년 6월 15%까지 올랐고, 다섯 차례 인하 뒤인 2026년 9월에도 13.75%였습니다. 중앙은행 집계에서 가계의 소득 대비 원리금 상환 비율은 2026년 6월 28.9%로, 2011년 통계 작성 이후 최고였습니다. 2019년 약 22%와 견주면 소득의 약 7%포인트가 더 빚 갚는 데 쓰이는 셈입니다. 7월 신용카드 리볼빙 금리는 연 436.2%였습니다.
일자리가 늘어도 기존 빚의 상환액이 커지면 가계가 쓸 수 있는 돈은 줄어듭니다. 좋은 성장률이 생활 형편에 대한 평가로 이어지지 않은 이유입니다. 기준금리만 내려도 문제가 끝나는 것은 아닙니다. 은행의 예금금리와 대출금리 차이도 신용 비용을 높입니다.
Growth and employment improved, but borrowing remained expensive: the Selic was still 13.75% in September 2026, and household debt service reached a record 28.9% of income in June. Jobs could improve without leaving indebted households with more money to spend.
소득·종교·투표율은 서로 다른 무엇을 보여주나?
결선 직전 조사에서 룰라는 저소득층, 플라비우는 그 위의 소득층에서 앞섰습니다. 1차 직전 조사에서도 같은 방향의 격차가 나타났습니다. 다만 두 조사는 집계 기준이 달라 수치의 증감을 그대로 비교할 수 없습니다.
| 월 가구소득 | 1차 직전 조사(10월 2~3일) | 결선 직전 조사(10월 22일, 유효표) |
|---|---|---|
| 최저임금 2배 이하 | 룰라 50 : 플라비우 32 | 룰라 58 : 플라비우 42 |
| 최저임금 2~5배 | 플라비우 47 : 룰라 35 | 플라비우 58 : 룰라 42 |
| 최저임금 5배 초과 | 플라비우 49 : 룰라 35 | 플라비우 58 : 룰라 42 |
최저임금 2~5배 층의 플라비우 우세는 두 시점 모두 확인됩니다. 이는 고금리의 부담이 성장의 혜택과 다르게 배분됐다는 해석에 힘을 줍니다. 다만 여론조사는 실제 투표도, 개인별 부채와 선택의 인과관계도 보여주지 않습니다.
다른 갈등도 컸습니다. 결선 직전 복음주의 개신교에서는 플라비우가 73대27로, 북동부에서는 룰라가 68대32로 앞섰습니다. 종교와 지역은 표의 큰 분할을 설명합니다. 금리는 좋은 경제지표가 중간소득층의 지지로 이어지지 않은 이유를 설명합니다. 한편 기권율은 1차 21.08%에서 결선 19.21%로 낮아졌습니다. 약 300만 명이 더 투표한 규모로 추정되지만 그들이 누구를 찍었는지까지 이 수치로 알 수는 없습니다.
The final pre-election poll put voters earning two to five times the minimum wage at 58–42 for Flávio, consistent with an earlier poll's direction despite different counting rules. Religion and region also divided voters sharply. Lower abstention helped make a reversal possible, though turnout figures cannot identify how the additional voters cast their ballots.
시장 충격 뒤 룰라 4기의 어떤 결정이 중요한가?
높은 금리는 국가 재정에도 비용을 남겼습니다. 일반정부 총부채는 2023년 초 GDP의 71.4%에서 2026년 8월 82.9%로 올랐습니다. 최근 12개월 이자비용은 GDP의 8.86%였고, 이자를 제외한 기초재정적자는 약 0.6%였습니다. 명목적자의 대부분을 이자가 차지한 구조입니다.
선거 다음 날인 10월 26일 이보베스파 지수는 13.88% 떨어졌고 달러 가치는 헤알화 대비 8.21% 올랐습니다. 금리선물도 장 초반 300bp 넘게 뛰었습니다. 야당 승리를 예상했던 거래가 되돌려진 영향까지 있어 주가 낙폭 전체를 새 정부에 대한 평가로 읽을 수는 없습니다. 그러나 금리 상승 압력은 국채 이자와 가계 대출 비용에 다시 전달될 수 있습니다.
다음 시험대는 11월 3~4일 중앙은행 통화정책위원회와 룰라 4기의 첫 예산입니다. 정부가 공약의 재원과 재정규칙 준수 방안을 구체화해야 금리 인하를 가로막는 재정 불안을 줄일 수 있습니다. 1년 새 늘어난 국가 이자비용 2,355억 헤알은 룰라 공약의 재정 영향 추산액 940억 헤알보다 약 2.5배 큽니다. 재정 논쟁에서 금리 경로를 빼놓을 수 없는 이유입니다.
Interest costs reached 8.86% of GDP against a primary deficit of about 0.6%. The post-election selloff partly reflected a reversal of market bets, but the jump in rate futures exposed a risk that higher borrowing costs could feed back into public debt and household credit. The central bank's November decision and the first budget will test that risk.
룰라의 승리는 고금리 문제를 얼마나 해결했나?
승리는 문제를 해결하기보다 판단을 미뤘습니다. 가계가 소득의 28.9%를 빚 갚는 데 쓰는 동안 성장의 성과는 고르게 체감되지 않았습니다. 중간소득층의 플라비우 우세가 결선 직전까지 이어졌고, 룰라는 참여가 늘어난 결선에서 역전했습니다. 이를 중간층의 마음을 되찾은 승리로 해석하기는 어렵습니다. 종교와 지역의 굳은 지지 구도 역시 박빙에 기여했지만, 좋은 지표와 나쁜 체감의 간극은 높은 돈값이 더 직접적으로 설명합니다.
국가 재정은 그 돈값을 다시 높일 위험을 품고 있습니다. GDP의 약 0.6%인 기초적자보다 8.86%인 이자비용이 훨씬 큽니다. 투자자가 재정의 지속성을 의심해 더 높은 금리를 요구하면 이자 부담이 커지고, 커진 부채는 다시 금리 인하를 어렵게 합니다. 중앙은행은 정책금리를 정하지만 정부는 예산의 신뢰를 책임집니다. 은행의 대출금리와 예금금리 차이를 줄일 금융정책에도 별도의 책임이 있습니다.
따라서 룰라 정부는 공약의 수혜뿐 아니라 그 재원을 마련하는 과정에서 누가 비용을 지는지 밝혀야 합니다. 11월 중앙은행 결정에만 기대서는 가계와 국가의 부담을 함께 낮출 수 없습니다. 4기 첫 예산의 재원·재정규칙과 신용 비용을 낮출 조치가 가계의 28.9%, 국가의 8.86%를 내려놓는지가 이번 역전승의 성적을 가를 것입니다.
Lula's win bought time rather than resolving the cost-of-money problem. Household debt service, persistent middle-income support for Flávio, and interest-heavy public finances point to the same burden falling unevenly. His government's first budget, the central bank's next decision, and measures to reduce credit costs will determine whether that burden falls.
자주 묻는 질문
Q. 1차에서 진 후보가 결선에서 어떻게 이겼나요?
결선에는 1차의 두 선두 후보만 남습니다. 룰라의 득표율은 1차 45.16%에서 결선 51.79%로 올랐습니다. 다른 후보를 지지했던 유권자와 1차에 투표하지 않았던 유권자의 선택이 함께 작용했지만, 각 집단의 기여도는 득표율만으로 확정할 수 없습니다.Q. 소득별 여론조사가 실제 투표 결과를 뜻하나요?
아닙니다. 표의 수치는 각 투표일 전 조사에서 나타난 지지율입니다. 특히 1차 직전 수치와 결선 직전 유효표 기준 수치는 분모가 달라 변화 폭으로 비교해서는 안 됩니다.Q. 물가가 내려왔는데 기준금리는 왜 높았나요?
중앙은행은 현재 물가뿐 아니라 앞으로의 물가 기대와 재정 불확실성도 고려합니다. 셀릭은 2025년 6월의 15%에서 내려왔지만 2026년 9월에도 13.75%였습니다. 기준금리 인하가 가계 대출금리 인하로 얼마나 이어질지도 별도로 봐야 합니다.Q. 선거 다음 날 주가 급락이 금리 인상을 확정하나요?
아닙니다. 주가에는 야당 승리를 예상했던 거래의 청산도 반영됐습니다. 다만 금리선물의 급등은 더 높은 금리를 요구하는 압력이 생겼음을 보여줍니다. 실제 정책금리와 국채 조달 비용은 이후의 중앙은행 결정과 예산 내용에 달렸습니다.관련 기사
Tags
출처 / Sources
본 기사의 정정·문의는 info@koreaheadline.com 으로 보내주십시오. 정정 정책은 편집강령을 따릅니다.