국민연금 성실납부의 역설, 기초연금 감액 4년 새 3배 급증
국민연금 수급액과 연계해 깎인 기초연금이 지난해 804억원으로 4년 만에 3배 가까이 늘었다. 감액 대상자 84만명, 국민연금 가입 유인 훼손 논란이 커진다.
국민연금 오래 냈는데 기초연금은 왜 깎일까?
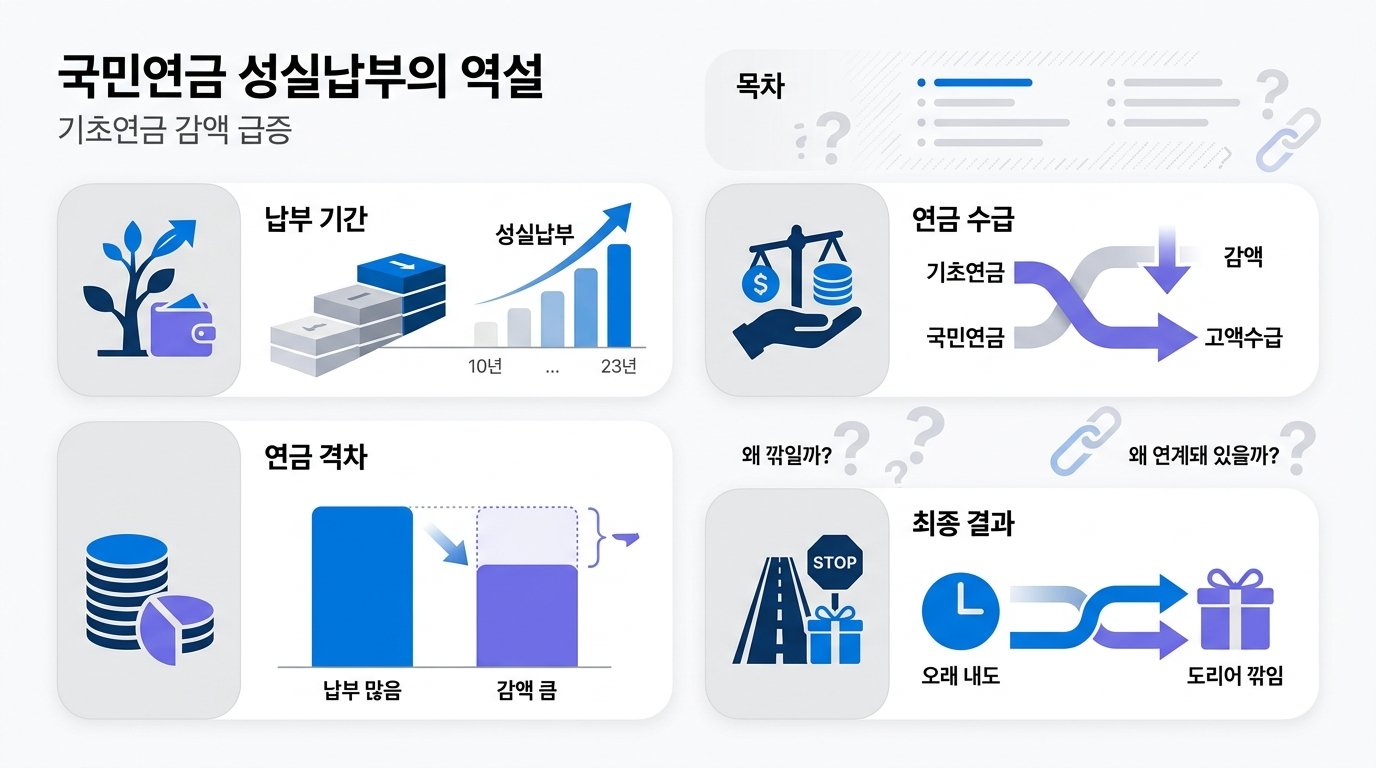
국민연금 수급액과 연계해 깎인 기초연금 규모가 지난해 804억원을 넘어서며 4년 만에 3배 가까이 불어났다. 감액 대상자도 38만9000명에서 84만2000명으로 2배 이상 늘었다. 국회예산정책처는 보험료를 성실히 납부할수록 기초연금이 줄어드는 현행 연계감액 구조가 국민연금 가입 유인을 떨어뜨릴 수 있다며 두 제도의 역할을 명확히 재정립해야 한다고 제언했다.
목차
기초연금과 국민연금은 왜 연계돼 있을까?
두 제도는 재원과 성격이 근본적으로 다르다. 국민연금은 가입자가 낸 보험료를 기반으로 노후 소득을 보장하는 기여형 사회보험이고, 기초연금은 조세를 재원으로 소득 하위 70% 노인에게 지급하는 비기여형 급여다. 그런데 실제 급여 산정 과정에서는 국민연금 수급액이 소득인정액에 반영되고, 2026년 기준 국민연금 수급액이 기준연금액의 1.5배인 약 52만4550원을 넘으면 기초연금이 최대 절반까지 깎일 수 있다. 2014년 기초연금 도입 당시부터 국민연금 가입자에 대한 역차별이라는 반발이 이어져 온 구조다.
Korea's contributory National Pension and tax-funded Basic Pension are structurally separate, yet benefit calculations link them: retirees receiving more than about 524,550 won in National Pension can see their Basic Pension cut by up to half.
성실납부가 손해가 되는 역설은 무엇이 문제일까?
국회예산정책처가 23일 공개한 보고서의 핵심은 감액 규모의 가파른 증가세다. 지난해 말 기준 연계감액 총액은 804억4062만원으로 2021년 276억1574만원의 2.9배에 달했다. 예산정책처는 이런 구조가 두 제도의 정책목표 간 긴장 관계를 만들며, 보험료 납부로 추가 확보한 소득 일부가 기초연금 감액으로 상쇄되는 효과를 낳는다고 지적했다. 국민연금에 오래 가입할수록 오히려 손해를 본다는 인식이 퍼지면 임의가입 해지나 납부 회피 같은 제도 이탈로 이어질 수 있다는 우려다. 국회에는 연계감액을 아예 폐지하는 기초연금법 개정안도 발의돼 있다.
The National Assembly Budget Office warns the linkage effectively offsets income earned through diligent contributions, undermining incentives to stay enrolled in the National Pension; bills to abolish the reduction are pending in parliament.
숫자로 본 연계감액, 얼마나 커졌나?
감액 대상자는 2021년 38만9000명에서 지난해 84만2000명으로 2.2배 늘었고, 1인당 연간 감액액도 약 7만1000원에서 약 9만6000원으로 증가했다. 국민연금이 성숙하면서 수급액이 기준선을 넘는 노인이 빠르게 늘어난 결과다. 한편 2026년 기초연금은 월 최대 34만9700원으로 인상됐고, 선정기준액도 단독가구 247만원·부부가구 395만2000원으로 올라 수급 대상이 779만명까지 확대됐다. 기초연금 지급 규모가 커질수록 연계감액에 걸리는 인원과 금액도 함께 불어나는 구조여서, 제도를 손보지 않는 한 감액 규모는 계속 커질 전망이다.
Affected retirees more than doubled to 842,000 in four years, with per-person annual cuts rising to about 96,000 won; as the Basic Pension expands to 7.79 million recipients in 2026, the reduction will keep growing without reform.
연금개혁 논의 속에서 제도는 어떻게 바뀔까?
예산정책처는 장기적으로 기초연금은 최소 소득 보장에 집중하고 국민연금은 보험료 기여에 기반한 소득 보장을 담당하도록 역할을 명확히 정립해야 한다고 제언했다. 마침 올해부터 보험료율이 9%에서 단계적으로 13%까지 오르는 18년 만의 연금개혁이 시행되면서, 더 내는 만큼 감액의 역설을 해소해야 한다는 목소리에 힘이 실리고 있다. 정부와 국회는 부부가 함께 받으면 20%씩 깎는 부부감액의 단계적 폐지도 논의 중이지만, 연평균 3조원대로 추산되는 추가 재정 부담이 변수다. 한국의 노인빈곤율이 여전히 OECD 최고 수준이라는 점에서 감액 완화와 재정 지속가능성 사이의 균형이 하반기 연금개혁 논의의 핵심 쟁점이 될 전망이다.
With the 2026 pension reform raising contribution rates from 9% to 13%, pressure is mounting to fix the paradox of paying more but receiving less; fiscal costs of around 3 trillion won a year remain the key hurdle amid the OECD's highest elderly poverty rate.
연금 신뢰의 균열, 감액 800억보다 큰 비용은 무엇일까?
이번 보고서에서 주목할 대목은 804억원이라는 액수 자체가 아니라 증가 속도다. 4년 만에 2.9배라는 곡선은 제도 설계 당시에는 소수였던 감액 대상이 이제 국민연금 성숙과 함께 구조적 다수로 바뀌고 있음을 보여준다. 1인당 연간 감액액이 9만6000원 수준이라는 점을 들어 체감 부담이 크지 않다고 볼 수도 있지만, 문제의 본질은 금액이 아니라 신호다. 보험료를 오래, 성실하게 낸 사람일수록 국가가 주는 기초 급여가 줄어든다는 메시지는 연금 제도 전체에 대한 신뢰를 갉아먹는다. 임의가입자나 소득이 불규칙한 자영업자에게 국민연금 가입을 권유할 논리가 그만큼 약해지는 셈이다.
더 깊은 구조적 딜레마는 두 제도가 서로 다른 철학 위에 서 있다는 데 있다. 기초연금을 빈곤 완화 장치로 본다면 다른 연금 소득을 고려하는 연계감액은 자연스러운 설계다. 반면 국민연금을 노후 준비의 중심축으로 세우려면 성실납부가 어떤 경로로든 불이익으로 돌아와서는 안 된다. 지금의 연계감액은 이 두 목표 사이에서 어정쩡한 타협으로 남아 있고, 그 비용을 84만명의 수급자가 조용히 치르고 있는 셈이다. 예산정책처가 급여 조정 문제가 아니라 공적연금 체계 전반의 역할 분담 문제라고 규정한 것도 같은 맥락이다.
결국 선택지는 분명하다. 기초연금을 최소 보장에 집중시키고 국민연금의 기여-급여 연계를 온전히 지키는 방향으로 역할을 나누거나, 연계감액을 유지하되 그 논리를 국민이 납득할 수 있게 재설계하거나다. 어느 쪽이든 연평균 수조원대 재정이 걸린 결정인 만큼, 보험료율 인상으로 국민에게 더 큰 부담을 요구한 올해야말로 이 역설을 정면으로 다룰 적기다. 개혁의 첫 단추를 끼운 정부가 감액의 역설을 방치한다면, 더 내면 더 받는다는 연금개혁의 약속은 절반의 약속에 그칠 수밖에 없다.
The real cost of the linkage cut is not the 80.4 billion won itself but the erosion of trust in the pension system; having asked citizens to pay higher premiums, the government now faces the right moment to resolve this paradox head-on.
자주 묻는 질문
Q. 국민연금을 받으면 기초연금을 아예 못 받나?
아니다. 국민연금 수급액이 2026년 기준 약 52만4550원(기준연금액의 1.5배)을 넘는 경우에만 기초연금이 일부 감액되며, 최대 감액 폭은 절반 수준이다. 기준 이하라면 소득인정액 요건을 충족하는 한 전액 수령이 가능하다.Q. 연계감액은 왜 도입됐나?
기초연금이 최소 소득 보장 기능을 수행하는 과정에서 국민연금 급여 수준을 함께 고려하도록 설계됐기 때문이다. 국민연금의 소득재분배 부분과 기초연금의 중복 보장을 조정한다는 취지였지만, 결과적으로 성실납부자가 불리해지는 역차별 논란을 낳았다.Q. 감액 규모는 앞으로도 계속 늘어날까?
그럴 가능성이 크다. 국민연금 제도가 성숙하며 수급액이 기준선을 넘는 노인이 빠르게 늘고 있고, 기초연금액 인상으로 감액 기준선 자체도 함께 움직이기 때문이다. 실제 감액 총액은 4년 만에 2.9배, 대상자는 2.2배 늘었다.Q. 제도 개선 논의는 어디까지 왔나?
국회에 연계감액 폐지를 담은 기초연금법 개정안이 발의돼 있고, 부부감액의 단계적 폐지 법안도 논의 중이다. 국회예산정책처는 기초연금과 국민연금의 역할을 명확히 구분하는 구조적 정비를 제언했으며, 하반기 연금개혁 후속 논의에서 다뤄질 전망이다.관련 기사
Tags
출처 / Sources
- 국민연금 받았더니 기초연금 깎여…감액액 4년 새 3배로 (경향신문)(NewsArticle)
- 억울한 기초연금 삭감 또 있다…국민연금 53만원 넘는 84만명 한숨 (중앙일보)(NewsArticle)
- 2026년 노인 단독가구, 소득인정액 월 247만 원 이하면 기초연금 받는다 (보건복지부)(NewsArticle)
- 기초연금 부부 감액 손질 급물살 (경향신문)(NewsArticle)
- 기초연금 부부감액 단계적 폐지, 연평균 3.3조 더 든다(NewsArticle)
본 기사의 정정·문의는 info@koreaheadline.com 으로 보내주십시오. 정정 정책은 편집강령을 따릅니다.