시지트로닉스 유증 목표 미달…22억 확보에 상폐 벼랑
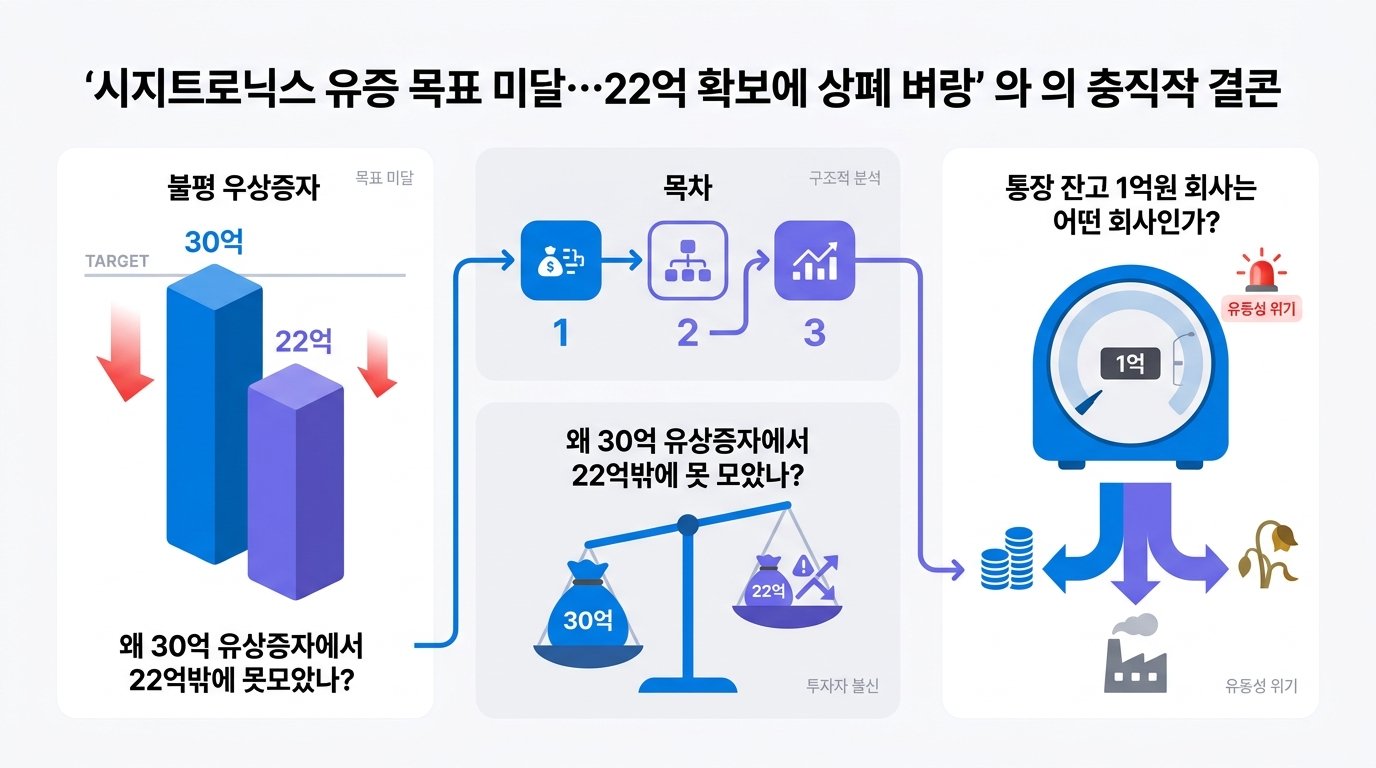
시지트로닉스가 30억원 일반공모 유상증자에서 22억원만 확보하며 목표 달성에 실패했다. 시가총액 200억원 기준을 겨우 넘긴 상황에서 강화된 코스닥 퇴출 규정이 압박을 키우고 있다.
시지트로닉스는 왜 30억 유상증자에서 22억밖에 못 모았나?
전북대 실험실 창업기업으로 출발해 2023년 8월 코스닥에 입성한 반도체 기업 시지트로닉스가 운영자금 조달에 실패했다. 30억원 규모 일반공모 유상증자에서 발행 예정 주식 99만3377주 가운데 74만900주만 청약돼 22억원을 확보하는 데 그쳤다. 미달분은 아예 발행되지 않는다. 상반기 기준 현금및현금성자산이 1억원까지 말라붙은 상황에서 나온 자구책이었던 만큼, 목표 미달의 무게는 단순한 청약률 숫자보다 무겁다. 여기에 강화된 코스닥 퇴출 규정이 겹치며 회사는 시가총액 200억원 경계선 위에 위태롭게 서 있다.
목차
통장 잔고 1억원 회사는 어떤 회사인가?
시지트로닉스는 2008년 설립된 종합반도체 기업이다. 정전기 방전을 막는 ESD 소자를 주력으로 삼아 지난해 기준 전체 매출의 상당 부분을 여기서 냈고, 여기에 고성능 센서 소자와 화합물 반도체를 붙여 매출 구조를 넓혀왔다. 심규환 대표는 2004년부터 2022년까지 전북대 반도체과학기술학과 교수를 지낸 GaN 에피·소자 전문가다. 실험실에서 시작한 기술을 직접 생산까지 끌고 온 실험실 창업 성공 사례로 꼽혀왔던 이력이다. 문제는 기술의 밀도와 현금흐름의 속도가 서로 다른 시계를 쓴다는 데 있었다.
Sigetronics, founded in 2008 and listed on KOSDAQ in 2023, grew out of a Jeonbuk National University lab and built its business on ESD protection devices, sensors, and compound semiconductors. Its technical depth never translated into matching cash flow.
유증 실패가 왜 곧바로 상폐 위기로 이어지나?
이번 유상증자는 신주 발행가액 3020원, 청약일 직전 3~5거래일 가중산술평균주가인 기준주가 3548.19원에 15% 할인을 적용한 조건이었다. 할인까지 얹었는데도 청약 물량은 발행 예정 주식의 4분의 3에 못 미쳤다. 시장이 회사의 향후 12개월을 신뢰하지 않았다는 뜻이다. 더 뼈아픈 대목은 증자 자체가 주가를 눌렀다는 점이다. 발행주식총수의 15.4%에 해당하는 신주가 예고되면서 기존 주주의 지분 희석 우려가 주가에 반영됐고, 그 결과 시가총액이 퇴출 기준선 부근까지 밀렸다. 돈을 구하려는 행위가 퇴출 위험을 키우는 역설이 발생한 것이다.
The discounted 3,020-won offering still failed to clear three-quarters of its target, and the 15.4% dilution pushed the share price toward the delisting threshold — the fundraising itself deepened the risk it was meant to solve.
숫자로 보면 상황은 얼마나 급한가?
회사의 지난해 매출은 약 127억원, 순손실은 약 80억원이다. 상반기 기준 현금및현금성자산은 1억원, 같은 기간 재료비와 외주가공비는 76억6100만원이다. 제품 판매 후 입금까지 수개월의 시차가 있는 반면 고정비는 월 단위로 빠져나가는 구조라 운전자본 공백이 상시화된 상태다. 규제 환경도 빠듯하다. 2026년 7월부터 코스닥 시가총액 기준이 200억원으로 올랐고, 2027년 1월에는 300억원으로 다시 상향된다. 시총이 30거래일 연속 기준에 미달하면 관리종목으로 지정되고, 이후 90거래일 안에 45거래일 이상 기준을 회복하지 못하면 상장폐지 수순이다. 지난 8월 12일 한국거래소가 동전주·시총미달을 이유로 36개 종목을 한꺼번에 관리종목에 올린 것도 같은 규정 개정의 결과였다. 10일 종가 3185원 기준 시지트로닉스의 시총은 약 205억원으로, 기준선과의 거리가 5억원 남짓이다.
With 12.7 billion won in revenue against an 8 billion won net loss, just 100 million won in cash, and a market cap of roughly 20.5 billion won against a 20 billion won threshold, the margin for error has narrowed to almost nothing.
센서와 GaN이 반등의 열쇠가 될 수 있을까?
회사가 내세우는 흑자 전환 동력은 광신호를 전기 신호로 바꾸는 센서 소자다. 내년 흑자 전환을 기대하고 있고, GaN 전력반도체 역시 중장기 카드로 남아 있다. 시장 자체는 나쁘지 않다. GaN·SiC 전력반도체 시장은 2025년 41억 달러에서 2026년 51억 달러로 늘어날 전망이고, 연평균 성장률은 25%를 넘는다. DB하이텍이 8인치 GaN 파운드리 양산을 올 하반기로 잡는 등 국내 생태계도 움직이고 있다. 다만 성장 시장에 올라타려면 그 시점까지 버틸 현금이 있어야 한다. 22억원은 재료비와 외주가공비만으로도 반년을 채우기 어려운 규모다. 결국 남은 선택지는 추가 조달, 전략적 투자자 유치, 자산 매각, 혹은 예상보다 빠른 수주 개선 정도로 좁혀진다.
The GaN and SiC power semiconductor market is set to expand from $4.1 billion in 2025 to $5.1 billion in 2026, but riding that wave requires surviving until it arrives — and 2.2 billion won does not buy much runway.
퇴출 규정은 부실을 걸러내는가, 시간을 빼앗는가?
시지트로닉스의 이번 유증 미달은 한 회사의 자금 사정 문제로만 읽히지 않는다. 코스닥 소형 기술기업이 놓인 구조적 위치가 그대로 드러난 사건에 가깝다. 소재·부품·장비나 화합물 반도체처럼 개발 주기가 길고 고객 검증에 수년이 걸리는 분야는 매출이 붙기 전까지 적자를 안고 달릴 수밖에 없다. 지난해 매출 127억원에 순손실 80억원이라는 숫자는 그 자체로 비정상이라기보다, 양산 전환 직전 구간에 선 기업의 전형적인 손익 구조에 가깝다. 문제는 시장이 그 구간을 견뎌줄 인내심을 잃었다는 데 있다.
강화된 퇴출 규정의 취지는 분명하다. 실체 없는 기업을 빠르게 정리해 시장 전체의 신뢰를 회복하자는 것이다. 다만 시가총액과 주가라는 단일 척도는 부실기업과 저평가된 기술기업을 구분하지 못한다. 8월 관리종목 무더기 지정 당시에도 실적이 견고한 소형 상장사가 함께 걸리며 논란이 일었다. 소형주 수급이 얼어붙은 국면에서 시총 기준선은 경영의 결과가 아니라 시장 유동성의 함수로 움직인다. 회사가 잘하고 못하고를 떠나, 거래 자체가 줄어들면 기준선 아래로 내려가는 구조다.
더 곤란한 것은 자구책과 규정이 서로 충돌한다는 점이다. 유상증자는 현금을 만들어주는 대신 주식 수를 늘려 주가를 누르고, 눌린 주가는 다시 시가총액 기준을 위협한다. 시지트로닉스가 15% 할인이라는 조건을 걸고도 목표의 4분의 3만 채운 것은, 투자자들이 이 순환 구조를 이미 계산에 넣고 있다는 신호로 읽힌다. 발행 조건을 더 낮추면 청약률은 오르겠지만 희석은 더 커진다. 출구가 좁은 문제다.
그렇다고 회사에 명분이 없는 것은 아니다. 광신호를 전기 신호로 바꾸는 센서 소자와 GaN 전력반도체는 국산화 수요가 실재하는 영역이고, 시장 성장률도 뒷받침된다. 다만 기술의 시간표와 규정의 시간표가 어긋나 있을 뿐이다. 30거래일과 90거래일로 끊어지는 규정의 단위 앞에서, 내년 흑자 전환이라는 계획은 지나치게 느린 약속처럼 보인다. 결국 이 회사에 남은 과제는 기술을 증명하는 일이 아니라 증명할 시간을 확보하는 일이 됐다. 전략적 투자자 유치든 조기 수주든, 다음 카드는 22억원이 소진되기 전에 나와야 한다.
Sigetronics' failed offering exposes a structural mismatch: deep-tech firms need years to reach profitability, while the tightened KOSDAQ rules measure survival in 30- and 90-trading-day windows. The real task now is buying time, not proving technology.
자주 묻는 질문
Q. 시지트로닉스는 지금 관리종목인가?
아직 지정되지는 않았다. 10일 종가 기준 시가총액이 약 205억원으로 200억원 기준을 근소하게 넘겨 유지하고 있다. 다만 시총이 30거래일 연속 기준을 밑돌면 관리종목 지정 사유가 발생한다.Q. 미달된 주식은 어떻게 되나?
일반공모 유상증자에서 청약되지 않은 물량은 발행되지 않는다. 따라서 회사가 실제로 확보하는 금액은 목표 30억원이 아닌 22억원이며, 납입일은 14일, 신주 상장일은 30일이다.Q. 코스닥 상장폐지 기준이 왜 이렇게 강해졌나?
금융당국이 부실기업을 신속하게 퇴출시켜 시장 신뢰를 높이겠다는 방향으로 상장폐지 제도를 개편했기 때문이다. 시총 기준 상향 일정도 당초 계획보다 앞당겨졌고, 기준 회복 판정도 연속 45거래일 유지로 까다로워졌다.Q. 기술력이 있는 회사도 퇴출될 수 있나?
가능하다. 강화된 규정은 시가총액과 주가를 기준으로 삼기 때문에 기술력이나 매출 성장과 무관하게 소형주가 일괄적으로 걸릴 수 있다. 8월 무더기 관리종목 지정 당시에도 실적이 견고한 소형 상장사가 포함돼 논란이 됐다.관련 기사
Tags
출처 / Sources
- 돈줄 마른 시지트로닉스, 유증 카드도 실패(NewsArticle)
- 한국거래소, 관리종목 36종 지정…'동전주·시총미달'(NewsArticle)
- "실적 멀쩡한데 상폐 위기"…발등에 불 떨어진 코스닥 상장사들(NewsArticle)
- 시지트로닉스 "센서·GaN 반도체 사업 본격화…신규 팹 건설"(NewsArticle)
- 전북대 실험실 창업기업 '시지트로닉스', 코스닥 상장(NewsArticle)
- 부실기업 신속·엄정 퇴출을 위한 상장폐지 개혁 방안 (금융위원회)
본 기사의 정정·문의는 info@koreaheadline.com 으로 보내주십시오. 정정 정책은 편집강령을 따릅니다.