브로드컴 앤스로픽 리스, 칩 공급사가 신용위험을 보증했다
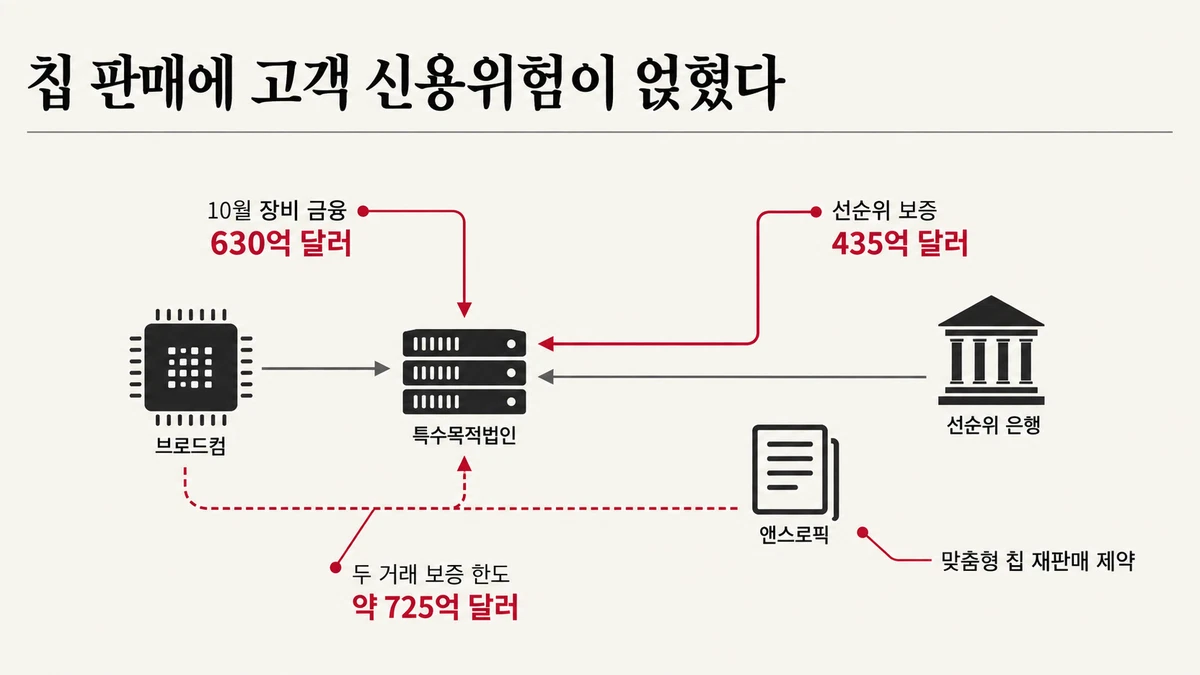
브로드컴이 630억달러 앤스로픽 장비 리스에서 선순위 대출 435억달러만큼 잔존가치를 보증했다. 두 거래의 계약상 최대 보증액은 약 725억달러로 9개월 순이익의 2.4배다. 맞춤형 칩의 재판매가 어려워 매출 확대와 고객 신용위험이 함께 커지는 구조다.
브로드컴 앤스로픽 리스의 위험은 누가 지나?
2026년 10월 26일(현지시간) 은행 세 곳과 블랙스톤이 앤스로픽의 AI 장비 리스에 630억 달러를 대기로 했습니다. 장비 공급사 브로드컴은 이 가운데 선순위 대출 435억 달러만큼 장비의 잔존가치를 보증합니다. 6월 거래까지 합친 계약상 최대 보증액은 약 725억 달러로, 브로드컴의 2026 회계연도 첫 세 분기 순이익의 2.4배입니다. 맞춤형 칩을 되팔기 어렵다는 점에서 이 계약은 장비 가격뿐 아니라 앤스로픽의 지급 능력까지 브로드컴에 연결합니다.
Lenders committed $63 billion to lease AI equipment to Anthropic, while Broadcom guaranteed residual value up to the $43.5 billion senior loan. Across two deals, its combined contractual guarantee caps reach about $72.5 billion, tying chip sales to Anthropic’s credit risk.
목차
- 630억 달러 장비 리스는 어떻게 작동하나?
- 잔존가치 보증은 왜 앤스로픽의 지급 능력과 연결되나?
- 보증액·금리·리스료는 어떤 위험을 보여 주나?
- 다음 금융 거래에서 무엇이 달라져야 하나?
- 칩 판매의 이익과 신용위험은 누구에게 돌아가나?
- 자주 묻는 질문
- 관련 기사
630억 달러 장비 리스는 어떻게 작동하나?
이번 거래에서 앤스로픽은 장비값을 한꺼번에 내지 않고 리스료로 나눠 냅니다. 대주단이 세운 특수목적법인(SPV)이 브로드컴 장비를 사서 소유하고, 앤스로픽의 리스료로 빚을 갚는 구조입니다.
뱅크오브아메리카·씨티·모건스탠리가 주선한 선순위 대출은 약 435억 달러입니다. 블랙스톤이 맡은 후순위 금융은 전체 약정액에서 이를 뺀 약 195억 달러입니다. 브로드컴은 선순위 대출액만큼 장비 잔존가치를 보증합니다. 앞서 6월에도 약 350억 달러 규모의 앤스로픽 장비 금융이 성사됐고, 당시 브로드컴의 보증 한도는 최대 290억 달러였습니다. 10월 거래는 같은 판매 방식의 규모를 더 키웠습니다.
A financing vehicle buys Broadcom equipment and leases it to Anthropic, using lease payments to repay its lenders. The October senior loan is about $43.5 billion, with roughly $19.5 billion in junior financing; it follows a June deal with a Broadcom guarantee cap of up to $29 billion.
잔존가치 보증은 왜 앤스로픽의 지급 능력과 연결되나?
브로드컴의 보증은 리스가 흔들릴 때 장비를 처분해도 선순위 채무를 갚기 부족한 위험을 덜어 줍니다. 그러나 앤스로픽용 맞춤형 칩은 구매자가 제한돼 있어 처분 가격을 안정적인 담보로 보기 어렵습니다.
앤스로픽의 사업이나 AI 컴퓨트 수요가 약해져 리스료가 끊기면 그 장비를 사려는 수요도 약해질 수 있습니다. 채무자의 지급 능력과 담보 가치가 함께 떨어지는 셈입니다. 그래서 잔존가치 보증은 칩 가격에 관한 약속이면서, 기능상 앤스로픽의 신용위험을 받치는 장치이기도 합니다. 다만 보증은 곧바로 현금 지출이나 확정 손실을 뜻하지 않습니다. 리스료 지급과 실제 처분 가격에 따라 부담은 달라집니다.
The custom chips may be hardest to resell when Anthropic is least able to pay. That link between borrower distress and collateral value makes Broadcom’s residual value guarantee a form of credit protection, though its maximum amount is not a realized loss.
보증액·금리·리스료는 어떤 위험을 보여 주나?
보증 한도는 브로드컴의 이익 규모에 비해 크고, 앞선 거래의 금리는 보증과 상환 순위에 따라 뚜렷하게 갈렸습니다. 앤스로픽의 향후 리스 부담을 현재 매출과 견주면 지속적인 성장도 중요한 조건입니다.
| 비교 | 수치 | 읽어야 할 의미 |
|---|---|---|
| 두 거래의 계약상 최대 보증액 | 6월 최대 290억 달러 + 10월 435억 달러 = 약 725억 달러 | 2026 회계연도 첫 세 분기 순이익 297억4,700만 달러의 약 2.4배 |
| 6월 거래의 쿠폰 금리 | 보증이 붙은 A2 5.75%, 보증 없는 B 8.5% | 2.75%포인트 차이. 상환 순위 차이도 포함됨 |
| 앤스로픽의 브로드컴 리스 약정 | 5년간 약 1,612억 달러, 이자 제외 | 단순 연평균 약 322억 달러 |
725억 달러는 두 보증의 계약상 최대치를 더한 값입니다. 현재 남은 채무나 예상 손실과 같지는 않습니다. 그래도 브로드컴의 잔여 수행의무 약 1,792억 달러에 맞춤형 AI 가속기 장기 계약이 포함돼 있다는 점과 함께 보면, 장비 매출을 늘리는 계약이 조건부 보증 부담도 키울 수 있음을 보여 줍니다.
6월 금리 차를 보증만의 가격으로 읽어서도 안 됩니다. A2와 B는 회수 순위가 달라 금리 차에는 후순위 손실 위험도 반영됩니다. 다만 보증 없는 후순위 자금에는 훨씬 높은 보상이 필요했다는 사실은 분명합니다. 앤스로픽의 2026년 상반기 매출 163억 달러를 연환산하면 326억 달러로, 5년 리스료의 단순 연평균과 비슷합니다. 미래의 지급 일정과 현재 매출을 그대로 맞댄 지급 능력 판정은 아니지만, 성장이 둔화될 때 계약 부담이 커질 수 있는 규모입니다.
The combined guarantee caps are about 2.4 times Broadcom’s nine-month profit, while the June tranches carried coupons of 5.75% and 8.5%. Their different seniority prevents that spread from measuring the guarantee alone. Anthropic’s average annual Broadcom lease commitment roughly matches its annualized first-half revenue, making continued growth consequential.
다음 금융 거래에서 무엇이 달라져야 하나?
핵심 변수는 앤스로픽이 브로드컴의 보증에 덜 의존하면서 자금을 조달할 수 있는지입니다. 다음 SPV 거래의 보증 비중과 브로드컴의 보증 공시가 그 변화를 가늠하게 합니다.
브로드컴의 연간보고서에서는 최대 지급 가능액, 회계상 인식한 부채, 보증 발동 조건을 확인해야 합니다. 두 거래의 최대 한도를 더한 725억 달러와 실제 남은 위험이 얼마나 다른지도 여기서 분명해질 수 있습니다. 앤스로픽의 상장 조달 조건과 이후 매출은 리스료를 자체 현금 흐름으로 감당할 여력이 커지는지 보여 줄 것입니다. 다음 대출에서 은행이 요구하는 브로드컴 보증 비중이 낮아진다면 앤스로픽 자체 신용에 대한 평가가 달라졌다는 신호가 됩니다.
Broadcom’s annual disclosures should clarify how much of its guarantee exposure remains and how it is recorded. The next financing round will test whether lenders need less Broadcom protection as Anthropic builds its own funding capacity.
칩 판매의 이익과 신용위험은 누구에게 돌아가나?
브로드컴은 장비 판매를 확보하고 앤스로픽은 초기 현금 지출을 나눕니다. 선순위 은행은 브로드컴의 보증을 얻으며, 후순위 투자자 블랙스톤은 더 높은 금리를 받는 대신 손실을 먼저 흡수합니다. 각자의 이익과 위험은 이렇게 나뉘지만, 맞춤형 칩을 처분한 뒤에도 선순위 채무가 남으면 브로드컴의 보증이 작동합니다. 공급사가 고객의 장비를 팔면서 그 고객이 흔들릴 때의 회수 위험까지 맡은 것입니다.
이 위험은 6월의 최대 290억 달러에서 10월의 435억 달러로 거래별 절대 규모가 커졌습니다. 보증을 붙인 장비 판매가 반복되면 매출 성장과 조건부 부담이 같은 고객에게 집중됩니다. 앤스로픽의 매출도 빠르게 늘었으므로 보증이 실제 손실로 이어진다고 단정할 근거는 없습니다. 그러나 후순위 자금에 요구된 높은 금리와 리스료·매출의 규모 비교는 지금의 성장세가 계약을 떠받치는 핵심 조건임을 드러냅니다.
브로드컴은 장비를 공급할 권한과 보증 한도를 정할 권한을 함께 쥐고 있습니다. 그만큼 주주가 알아야 할 위험의 크기와 조건을 분명히 밝힐 책임도 있습니다. 다음 SPV에서 은행이 브로드컴의 보증을 줄이고도 자금을 댈지, 브로드컴이 추가 보증의 한도를 어디에 둘지가 이 금융 방식의 성격을 가릅니다. 보증 의존도가 내려가면 성장기의 자금 다리였다고 볼 수 있지만 한도만 계속 늘어난다면 칩 판매의 성과와 고객 신용위험이 브로드컴에 함께 쌓이는 것입니다.
Broadcom wins equipment sales while Anthropic spreads its payments; junior investors take the first loss, and Broadcom protects recovery on the senior loan. The next vehicle’s guarantee terms will show whether Anthropic can fund growth on its own credit or whether each new sale adds to Broadcom’s contingent exposure.
자주 묻는 질문
Q. 앤스로픽은 왜 장비를 직접 사지 않나요?
SPV가 장비를 사서 빌려주면 앤스로픽은 초기 장비 대금을 리스 기간에 나눠 냅니다. 그 대신 리스료를 계속 지급할 의무를 집니다.Q. 725억 달러는 브로드컴이 이미 잃은 돈인가요?
아닙니다. 6월과 10월 거래의 계약상 최대 보증액을 단순 합산한 수치입니다. 실제 부담은 남은 채무, 리스료 지급, 장비 처분 가격에 따라 달라집니다.Q. 리스가 중단되면 누가 먼저 손실을 지나?
후순위 자금은 장비 처분 대금에서 선순위 채무를 갚은 뒤 회수하므로 손실을 먼저 흡수합니다. 선순위 회수액이 부족한 경우에는 브로드컴의 잔존가치 보증이 중요해집니다.Q. 1,612억 달러는 이번 630억 달러 거래액인가요?
아닙니다. 1,612억 달러는 이자를 제외한 5년 브로드컴 장비 리스 약정액입니다. 630억 달러는 이번 SPV 금융 약정액이므로 두 수치를 같은 기간의 비용으로 볼 수 없습니다.관련 기사
Tags
출처 / Sources
- Wall Street banks, Blackstone line up $63 billion to finance Broadcom chips for Anthropic
- Apollo, Blackstone finalize $35 billion AI chip financing for Anthropic
- Broadcom Inc. Quarterly Report on Form 10-Q for the quarter ended August 2, 2026
- Anthropic compute deals and Broadcom lease commitments in the S-1
- Anthropic's draft S-1 reveals $16.3B revenue, $80.7B loss and up to $750B compute commitments
본 기사의 정정·문의는 info@koreaheadline.com 으로 보내주십시오. 정정 정책은 편집강령을 따릅니다.